アンソロピック(Anthropic)は10月26日(米国時間)、上場申請書類「S-1」をついに一般公開しました。
ティッカー(銘柄コード)は「ANT」、上場先はナスダックです。
上場日はまだ正式に決まっていませんが、ウォール・ストリート・ジャーナルは「11月16日の週」を目指していると報じています。
日本の個人投資家にとって大きいのは、もう一つの記載です。
目論見書に「日本でも公募を行う」と明記され、11月2日には日本の有価証券届出書も提出されました。
楽天証券・SBI証券で抽選に申し込めることも確定しています。申込みの段取りは、この記事の後半で整理します。
この記事は、9月の初稿から「上場はいつ?」「日本から買える?」を追いかけているライブ更新記事です。
確定した事実と、報道ベースの情報を分けて整理しています。
目論見書の財務やリスクの中身は、別の記事で原文から読み込みました。
→ アンソロピック目論見書(S-1)を読んだ|赤字12.8兆円の正体と、日本で報じられない5つの記載
※円換算は1ドル=157円で統一しています。
【10/14追記】Museの頭脳となる最上位モデル「Muse Wonder」が10月12日に発表されました。
→ Muse Wonder(ミューズ・ワンダー)とは?
発表のタイミングが絶妙なのは気のせい?
- アンソロピックの上場はいつ?11月16日の週が有力、S-1公開で日程が見えた
- 【答え合わせ】漏れた目論見書と、公開版S-1の数字は一致したか
- そもそもアンソロピックとは?「Claude(クロード)」を作っている会社
- アンソロピックの評価額(企業価値)はいくら?半年で値札が2倍に
- 上場先はナスダック、主幹事はゴールドマン・サックスとモルガン・スタンレー
- アンソロピックの証券コード(ティッカー)は「ANT」。公開価格は?
- Anthropic IPOの購入方法は?日本から買える?(楽天証券・SBI証券)
- アンソロピックの大株主は誰?アマゾンもグーグルも”運転席”には座れない
- アンソロピックの株価予想は?目論見書が出た今、使える物差しは3つ
- 見落とされがちなリスク:ワシントンとの戦争が、まだ終わっていない
- OpenAIの上場はいつ?「降りた」OpenAIと「走る」アンソロピック
- 【25年投資家の視点】公開版S-1で、答え合わせする3カ所
- まとめ:次に動くのは11月上旬の価格帯、そして11月16日の週
- よくある質問
- 更新履歴
- 主な参照元
アンソロピックの上場はいつ?11月16日の週が有力、S-1公開で日程が見えた
結論から言うと、上場日はまだ正式に発表されていません。
ただし10月26日、会社はSEC(米証券取引委員会)に上場申請書類「S-1」を一般公開し、上場へのカウントダウンが正式に始まりました。
ウォール・ストリート・ジャーナルは同じ日、アンソロピックが11月16日の週の上場を目指していると報じました。
公開価格の幅(仮条件)と売り出す株数は、投資家の反応を見たうえで約2週間後に示される見込みです。
日程は変わる可能性がある、とも付け加えています。
9月の時点では「中間選挙(11月3日)の前」、10月初めには「感謝祭(11月26日)の前」が有力とされていました。
今回の報道は、その感謝祭の1週間前。中間選挙の後、感謝祭の前という、ちょうど真ん中に収まった形です。
なぜ1カ月ずれたのか:第3四半期の成績表を見せたいから
理由はシンプルです。
ウォール・ストリート・ジャーナルは9月18日、アンソロピックが上場を11月に後ろ倒しするのは、第3四半期(7〜9月期)の実績を先に投資家へ示すためだと報じました。
これは、売り手として極めて合理的な判断です。
後述するように、同社の売上は四半期ごとに倍々に近いペースで伸びています。
古い数字で売りに出るより、1本でも新しい成績表を持って行ったほうが高く売れる。
家を売る前に、庭の芝を刈っておくようなものです。
実際、公開されたS-1には7〜9月期の売上が載っています。
ただし金額ではなく、「2024年10〜12月期の86倍」という倍率で。計算すると約169億ドル(約2兆6,500億円)です。
この書き方の妙は、目論見書を読み込んだ別記事で触れています。
次に見るべき日付は3つだけ
- 11月上旬:
価格帯(仮条件)の提示。S-1の改訂版(S-1/A)で、1株いくらの幅で売り出すかが初めて出ます - 11月上旬:
日本での有価証券届出書。楽天証券・SBI証券などで申し込めるかどうかが、ここで決まります - 11月16日の週:
ナスダック上場。日本時間では深夜の取引開始になります
2つ目は、日本語の報道ではあまり語られません。ですが日本の個人投資家にとっては、これが一番重要です。
理由は「購入方法」の章で、スペースXの実例とあわせて説明します。
【答え合わせ】漏れた目論見書と、公開版S-1の数字は一致したか
ここからは、9月のリークと10月26日の公開版を突き合わせます。
9月28日、ロイターが「アンソロピックのIPO目論見書を見た」として内容を報じました。
翌29日にはフィナンシャル・タイムズ、CNBC、フォーチュン、テッククランチが続きます。
当時は公開版S-1がまだSECのサイトに出ておらず、これは未公開ドラフトのリークでした。
結論から言うと、リークの数字は、公開版S-1でほぼそのまま確認されました。
2025年の売上45.85億ドル、営業損失80.6億ドル、純損失419.7億ドル。いずれも公開版の損益計算書と一致しています。
以下は9月時点の整理に、公開版で分かったことを書き足したものです。
数字① 売上は12倍、しかし赤字も3倍近くに膨らんだ
純損失419.7億ドルという数字に驚いた方は、いったん落ち着いてください。
このうち約340億ドルは、株式に転換しうる金融商品にまつわる会計上の費用です。現金が出ていったわけではありません。
とはいえ、現金が出ていった分だけでも営業損失は80.6億ドル。前年の29.8億ドル(約4,679億円)から2.7倍に膨らんでいます。
そして膨らんだ理由もはっきりしています。計算資源です。
2025年の計算資源・インフラ費73.3億ドルは、営業費用126.5億ドル(約1兆9,861億円)の58%。
そして、年間売上45.9億ドルの約1.6倍です。
売った金額より、計算させた金額のほうが大きい。これがいまのフロンティアAI企業の実像です。
数字② 2026年は、四半期ごとに景色が変わっている
一方、2026年に入ってからの数字は、まったく別の会社のように見えます。
- 2026年1〜3月期:売上47.3億ドル(約7,426億円)。これだけで2025年の通期を超えた
- 2026年4〜6月期:売上115.6億ドル(約1兆8,149億円)。前の四半期の2.4倍
- 【S-1で確定】4〜6月期は営業利益9.74億ドル(約1,529億円)。開示された6四半期で初の営業黒字
- 2026年7〜9月期:約169億ドル(推計)。S-1は金額ではなく倍率で記載
1四半期で、前年1年分の2.5倍を売る。
これが「上場を1カ月遅らせてでも、7〜9月期の数字を見せたい」と考えた理由です。
数字③ 5,180億ドルから約6,370億ドルへ。「解約できない請求書」は膨らんだ
ここが、この目論見書でもっとも重い一行です。
ロイターによれば、アンソロピックは今後10年で、クラウド・計算資源・インフラに最低5,180億ドル(約81兆3,300億円)を支払う約束を6社と結んでいます。
そしてそのおよそ8割は、解約できないか、使っても使わなくても支払う義務がある契約です。
グーグルへのコミット額については、実際の使用が約束に届かなければ、その差額を払う必要があるとされています。
【10/27追記】公開版S-1では、この総額の欄が空欄のままです。
米メディアがS-1に載っている個別の契約を足し上げると、約6,370億ドル(約100兆円)。グーグル(1,145億ドル以上)、アマゾン(1,100億ドル以上)、SpaceXAI(スペースXのAI部門、最大1,205億ドル)、ブロードコム(米半導体大手)の機器リースなどが並びます。
契約先ごとの中身は、目論見書を読んだ別記事で整理しました。
・7月時点の年換算売上ペース(650億ドル)でも約8年分
・日本の2026年度一般会計予算(約116兆円)の7割に相当
うさぎ技研の読者なら、この構図に見覚えがあるはずです。
エヌビディアが顧客に出資し、顧客がその金でエヌビディアのチップを買う。
いわゆる循環の、支払う側から見た姿が、この5,180億ドルです。
数字④ 売上の4分の1が、ごく少数の顧客から
目論見書は、2025年の売上のうち上位2社がそれぞれ12%、合わせて24%を占めたことを開示しています。
さらに、大口顧客の多くは長期契約に縛られておらず、支出を減らすことも止めることもできると警告しています。
81兆円の支払いは解約できない。
一方で、売上の4分の1を支えている相手は、明日やめても契約違反にならない。
この非対称が、目論見書が自ら書いた最大のリスクです。
【10/27追記】公開版S-1では、2026年1〜9月の売上のうち上位5社で約25%。
さらに売上のほぼ半分が、アマゾン・グーグル・マイクロソフトのクラウド経由で入ってきます。顧客の集中は、形を変えて続いています。
数字⑤ 300ページ超のうち約94ページが「リスク」。しかも内容が普通じゃない
ロイターによれば、9月のドラフトでは261ページのうち約80ページ(約3割)がリスク要因でした。事業計画の48ページの、1.7倍近い分量です。
10月26日の公開版は300ページを超え、フォーチュンによればリスク要因は約94ページに増えています。
IPOの書類でリスクを長々と書くこと自体は珍しくありません。訴えられないための保険だからです。
ただ、アンソロピックが書いた中身は、保険の範囲を明確に超えています。
・シャットダウンに抵抗する
・情報を隠蔽・操作する
・恐喝に似た振る舞いを見せる
株を買ってもらうための書類に、「うちの製品は人類を滅ぼすかもしれません」と書く。
そんな会社が、史上最大のIPOをやろうとしています。
ここは、読み方が2つに割れるところです。
誠実だから書いた、と取ることもできます。実際、アモデイCEOは創業以来この主張を繰り返してきました。
一方で、書いておけば将来何が起きても「開示済み」で済む、という身も蓋もない見方もできます。
公開版では、テスト中の初期モデルが見つけたパスワードで第三者のシステムに入り、個人の情報を読んだ事例まで書き加えられました。
この記載の中身は、別記事で原文から紹介しています。
私は、どちらか一方に決めつけるのは早いと思っています。
ただ一つ確かなのは、この文章を読んだうえで買った人は、後から「聞いてない」とは言えないということです。
目論見書とは、本来そういう書類です。
そもそもアンソロピックとは?「Claude(クロード)」を作っている会社
アンソロピックは、2021年にOpenAI(ChatGPTの開発元)を離れたダリオ・アモデイ氏と、妹のダニエラ・アモデイ氏らが立ち上げた米国のAI企業です。
日本語では「アンソロピック」「アンスロピック」と表記が揺れますが、どちらも同じ会社を指しています。
特徴は、稼ぎ方がChatGPTとほぼ逆なことです。
個人向けのサブスクよりも、企業や開発者がAPI(自社のシステムに組み込んで使う窓口)経由でClaudeを使う売上が中心で、全体の約8割を占めるとされます。
一般的な知名度ではChatGPTに大きく劣る一方、企業と開発チームの現場では強い。この「裏方としての強さ」が、同社の現在地です。
そして、伸び方が普通ではありません。
年換算の売上ペースは、2024年1月の8,700万ドル(約137億円)から、2025年末に約90億ドル(約1兆4,130億円)、2026年5月に470億ドル(約7兆3,790億円)。
7月には650億ドル(約10兆2,050億円)に達したと報じられています。
2年半で、ざっと750倍です。
S-1によれば、2026年9月末の社員は約5,300人。年10万ドル(約1,570万円)以上を払う顧客は1万1,900社を超え、1年前の約950社から12倍以上に増えています。
アンソロピックの評価額(企業価値)はいくら?半年で値札が2倍に
直近の資金調達(2026年5月のシリーズH)での評価額は、9,650億ドル(約151兆円)です。
これに対し、投資家が見ているフェアバリューは1.8兆〜2兆ドル(約283兆〜314兆円)とブルームバーグは伝えています。
調達額は最大1,000億ドル(約15兆7,000億円)規模とされ、実現すれば6月のスペースXを抜いて史上最大のIPOです。
そのスペースXは、上場時の企業価値が1.77兆ドル(約278兆円)。調達額は売り出し分を含めて850億ドル超(約13兆3,450億円)で、サウジアラムコを抜いて史上最大になりました。
アンソロピックが1,000億ドルを集めれば、その記録はわずか5カ月で塗り替えられることになります。
【10/27追記】10月26日のウォール・ストリート・ジャーナルは、時価総額1.5兆〜2兆ドル(約236兆〜314兆円)、調達額1,000億ドル(約15.7兆円)以上の可能性を報じました。
上限は変わらず、下限が少し下がっています。値付けの幅が広がった点は、覚えておいてください。
5月の9,650億ドルから、11月に2兆ドル。
半年で値札が2倍です。「さすがに高すぎないか」という疑問は、後半の章で物差しを使って検証します。
上場先はナスダック、主幹事はゴールドマン・サックスとモルガン・スタンレー
ブルームバーグが9月13日に報じたとおり、上場先はナスダックでした。
10月26日のS-1で、ナスダック・グローバル・セレクト市場への上場申請が正式に確認されています。
ナスダックは、6月にスペースXの上場を勝ち取った取引所でもあります。
上場主幹事(取りまとめ役)はどこ?
主幹事とは、上場時の値付けや投資家集めを仕切る”幹事役”の金融機関のことです。
【10/27訂正】9月の報道ではモルガン・スタンレーが筆頭とされ、この記事でもそう書いていました。
しかし公開版S-1の表紙では、ゴールドマン・サックスが左、モルガン・スタンレーが右に並んでいます。米国の目論見書では、表紙の左側が筆頭(リード・レフト)とされるのが慣例です。
S-1で確定した引受団は、次の顔ぶれです。
- 主幹事:ゴールドマン・サックス、モルガン・スタンレー(いずれも米大手投資銀行)
- 続く大手:JPモルガン、シティグループ、バークレイズ(英大手銀行)、ウェルズ・ファーゴ、バンク・オブ・アメリカ
- 日本勢:みずほ、MUFG(三菱UFJ)
- そのほか:ドイツ銀行、RBC、UBS、BNPパリバ、ジェフリーズなど、合計22社
日本勢2社が引受団に入ったことは、日本から申し込めるかどうかに直結します。
詳しくは購入方法の章で触れます。
エヌビディアが「アンカー投資家」として最大100億ドルを検討
9月中旬、ロイターは、エヌビディアが最大100億ドル(約1兆5,700億円)をアンカー投資家として投じる方向で協議していると報じました。
アンカー投資家とは、上場前から「これだけ買います」と手を挙げて、ほかの投資家を安心させる”錨(いかり)”役のことです。
ただ、構図を冷静に見ると少し笑えます。
アンソロピックはエヌビディアの半導体を大量に使うお得意様で、2025年11月には、エヌビディアのチップを積んだマイクロソフトのクラウドを300億ドル(約4兆7,100億円)分購入する約束もしています。
お得意様の株を買って上場を支え、お得意様はその資金でまた計算資源を買う。
先ほどの計算資源の請求書は、この循環の「支払い側の総額」にほかなりません。
アンソロピックの証券コード(ティッカー)は「ANT」。公開価格は?
ティッカーは「ANT」に決まりました。10月26日のS-1に明記されています。
公開価格は、まだ決まっていません。
そもそも米国株には、日本株の「7203(トヨタ)」のような4桁の証券コードがありません。
代わりに使うのが、アルファベットの「ティッカー」です。スペースXなら「SPCX」。
アンソロピックは「ANT」。英語のアリ(ant)と同じ綴りで、S-1によれば社員は社内で「Ants」と呼ばれているそうです。
公開価格(1株いくらで売り出すか)は、S-1ではまだ空欄です。
米国のIPOでは、ロードショーを始めるタイミングで価格の幅が示され、投資家の注文状況を見て最終的な公開価格が決まるのが一般的です。
ウォール・ストリート・ジャーナルによれば、価格帯が見えるのは約2週間後、つまり11月上旬。参考までに、スペースXの公開価格は135ドル(約2万1,195円)でした。
Anthropic IPOの購入方法は?日本から買える?(楽天証券・SBI証券)
アンソロピック株を手に入れるルートは、大きく2つあります。
 アンソロピック株は日本で買える?楽天・SBIの抽選と上場後の購入、NISAを移す人は要注意
スペースXの前例では、日本の届出から申込締切まで約2週間。口座・外国株口座・米ドル・NISAの準備を、手順の順に整理しました。
買い方を読む楽天証券・SBI証券で抽選に申し込める?【11/5更新】申し込めます
- NISAの成長投資枠でも購入できる
- SBIハイパー預金10万円以上で、落選者向けの追加抽選の対象に
- 決済は米ドルのみ。申込締切は11月中旬の見込み
申し込めます。
11月2日、アンソロピックが日本の有価証券届出書を関東財務局に提出し、日本で申込みを受け付ける証券会社が確定しました。
日本での募集額は、上限35億ドル(約5,495億円)の見込みです。
- SBI証券:ネットと対面。決済は米ドルのみ。NISAの成長投資枠でも購入でき、SBIハイパー預金10万円以上で落選者向けの追加抽選の対象に(11月3日発表)
- 楽天証券:ネット。円でも米ドルでも買える
- みずほ証券:ネット(みずほ証券ネット倶楽部)と対面。日本での募集の取りまとめ役
- 三菱UFJモルガン・スタンレー証券:対面のみ
- ゴールドマン・サックス証券、モルガン・スタンレーMUFG証券:機関投資家向けで、個人は申し込めない
どの会社も、申込みは1株から1株単位です。
申込期間は、価格の幅(仮条件)が決まった日から始まります。
11月5日時点で、仮条件と申込期間はまだ発表されていません。
もうひとつ、日本のIPOに慣れている人ほど注意してほしい点があります。
アンソロピックは米国の慣行に従うため、届出書には、公開価格が仮条件の上限より高く、または下限より安く決まることがあると書かれています。
申込みを取り消さなければ、その価格で買うことに同意したとみなされます。
辞退できるのは、各社とも条件決定日の昼0時59分までの予定です。
各社の申込手順の違い(締切の時刻・決済通貨)は、アンソロピック株の買い方で比べています。
スペースXのときは、楽天証券とSBI証券から公開価格で申し込めた
本来、米国のIPOに日本の個人投資家が上場前から申し込める機会は、ほとんどありません。
ところが今年6月のスペースXでは、その例外が起きました。
スペースXの幹事団に入っていた米国みずほ証券が、日本での販売をみずほ証券、楽天証券、SBI証券に委託。
ネット証券で実際に申し込み(需要申告)を受け付けたのは、楽天証券とSBI証券の2社でした。
両社にとって、米国IPO株を上場前に取り扱うのはこれが初めてです。
- 申込期間:SBI証券は6月5日〜11日午前10時59分。約1週間の短期決戦
- 必要な口座:総合口座と、外国株の取引口座
- 決済:楽天証券は円、SBI証券は米ドル
- NISA:当選した株を、成長投資枠で買うこともできた
【答え合わせ】合図の「届出書」は11月2日に出た
10月27日の更新で、この記事は「日本から買えるかどうかは、日本の有価証券届出書が出るかどうかで分かる」と書きました。
その届出書は、11月2日に関東財務局へ提出されました。
スペースXのときは、届出からこの順番で動きました。
アンソロピックに単純に当てはめると、11月2日の15日後、つまり11月17日前後が締切の目安になります。
ただし、これは前例からの計算です。
届出書には、条件決定日と申込期間がどちらも「2026年11月から2027年4月まで」と幅を持たせて書かれていて、相場が荒れれば後ろにずれる可能性もあります。
届出書は、金融庁の開示システム「EDINET」で誰でも読めます。
日本の取りまとめ役はみずほ、幹事はMUFG。三井住友は名前なし
【11/5追記】11月2日の日本の届出書で、役割が確定しました。
日本での募集の事務幹事(取りまとめ役)はみずほ証券、幹事は三菱UFJモルガン・スタンレー証券です。
9月の融資枠に参加していた三井住友グループの証券会社は、取扱いの6社に入っていません。
以下は、9月時点で整理していた材料です。
1つ目。
アンソロピックが9月にまとめた150億ドル(約2兆3,550億円)の融資枠には、みずほフィナンシャルグループ、三菱UFJフィナンシャル・グループ、三井住友フィナンシャルグループの3メガバンクが名を連ねています。
ブルームバーグによると、融資枠で上位に入った銀行ほど上場でも積極的な役割を担いやすく、企業は融資枠を固めてから上場での役割を銀行に伝えるのが一般的です。
融資枠は、幹事団の座をめぐる”前哨戦”でもあるわけです。
ただし、融資枠を率いるのはモルガン・スタンレー、ゴールドマン・サックス、JPモルガン、シティグループの4行で、3メガバンクは上位ではなく参加行の一角という位置づけです。
なお主幹事のモルガン・スタンレーは、日本で三菱UFJと合弁の証券会社を運営しています。
2つ目。
日本側の受け皿が、スペースXのときより厚くなっています。
日本経済新聞の報道によれば、スペースX後、国内証券各社が次の米国大型IPOに向けた体制づくりを進めており、SBI証券は米ドル決済に加えて円貨決済への対応を検討。日本枠を確保したみずほ証券も、今後の米国IPOに積極的に取り組む姿勢を示しています。
【11/5追記】ただし今回の届出書では、SBI証券の決済は米ドルのみです。円のまま払いたい人は、楽天証券かみずほ証券が選択肢になります。
あとは、締切に間に合う準備をするだけです。
外国株の取引口座が開いているか。SBI証券で申し込むなら、米ドルも用意できているか。この2つを確認しておけば十分です。
口座開設は最短で翌営業日ですが、大型IPO前は窓口が混み合い、数日かかることもあります。
上場後に市場で買う場合の注意点
抽選に外れても、そもそも申し込めなくても、上場後は普通の米国株として買えます。
楽天証券、SBI証券、マネックス証券など、米国株を扱う主要な証券会社であれば取引できる可能性が高いでしょう。
注意したいのは、上場初日の注文受付の開始時間が証券会社ごとにバラバラなことです。
スペースXでは、マネックス証券が上場日の昼12時から注文を受け付けた一方、松井証券は初値が付いてからの受付でした。
もうひとつ、時差です。
米国株式市場は、夏時間なら日本時間の22時30分に開きます。
ところが2026年の米国は11月1日に冬時間へ切り替わり、そこからは23時30分の開始です。
上場が11月中旬なら、完全に冬時間に入っています。
しかも大型IPOの初値は、取引開始から数時間後に付くことも珍しくありません。
「22時半から張り付いていたのに、何も起きない」という悲劇は、たった1時間の差で起きます。
アンソロピック株はNISA(成長投資枠)で買える?
【11/5更新】SBI証券は11月3日、アンソロピックIPOの当選分をNISAの成長投資枠で購入できると発表しました。
スペースXのときと同じ扱いです。
ただし、NISAを他社から移す手続きは2026年分が9月30日で締め切られています。今から移しても、2026年の枠では買えません。
詳しくはアンソロピック株の買い方とNISAの注意点にまとめました。
「今なら上場前の株が買える」という話には近づかない
大型IPOの前には、「上場前の株を特別にお譲りします」という勧誘が必ず湧いてきます。
アンソロピックは公式サポートページで、取締役会の承認を得ていない株式の売却や譲渡は無効で、会社の記録上も一切認めないと明言しています。
5月の更新では、無許可で株を扱っているとする8つの取引プラットフォームを名指ししました。
さらに、トークン化した証券や先渡し契約などで一般向けに株を売ると称する第三者は、詐欺か、価値のない投資である可能性が高いとまで警告しています。
つまり、そういう”特別な株”は、会社から見れば存在しない株です。
アンソロピックの大株主は誰?アマゾンもグーグルも”運転席”には座れない
アンソロピックは未上場なので、株主名簿は公開されていません。
正確な持ち株比率は、価格と株数が決まる改訂版S-1で固まります。
現時点で分かっている範囲を整理します。
- アマゾン:
外部投資家としては最大。これまでに80億ドル(約1兆2,560億円)超を投じ、追加出資の約束もある。
比率は非公表で、アナリストの推計では10%台半ば - グーグル(アルファベット):
2025年の米独占禁止法裁判の資料で、約14%を保有していることが判明。上限15%で、議決権はなし - マイクロソフト:
2025年11月に最大50億ドル(約7,850億円)の出資を表明 - エヌビディア:
同じく最大100億ドル(約1兆5,700億円)の出資を表明 - 投資ファンド:
シリーズGを主導したGIC(シンガポールの政府系ファンド)とコーチュー(米投資会社)、シリーズHを主導したアルティメーター、ドラグーナー、グリーンオークス、セコイア(いずれも米国の有力投資会社)など - 創業者・社員:
まとまりとしては最大の持ち主とみられるが、比率は非公表
面白いのは、アマゾンもグーグルも、これだけ出資しながら取締役の席も議決権も持っていないとされる点です。
アンソロピックは「PBC(公益法人)」という会社形態をとり、さらに「長期利益信託(LTBT)」という独立した組織が取締役の選任に関わる仕組みを持っています。
ざっくり言えば、「株をたくさん持つ人=会社の舵を握る人」にならないよう設計された会社です。
兆円単位を払っても、運転席どころか助手席にも座れません。
投資家から見ると、これは長所にも短所にもなります。
目先の株価より安全性を優先する判断ができる一方で、株主の声は経営に届きにくい。
目論見書に「実存的リスク」と書く会社が、上場後に「だから減速します」と決めたとき、株主はそれを止められない。
この構造は、買う前に理解しておくべきところです。
【10/27追記】創業者7人が「1株」で議決権50.1%
S-1で、この設計の全体像が見えました。
上場の直前に、創業者7人のLLC(共同出資会社)へたった1株のClass F株が発行され、この1株が議決権の50.1%を持ちます。配当も財産の分け前もない、議決権だけの株です。
取締役の過半数は、長期利益信託(LTBT)が選びます。
アマゾンやグーグルが持つのは、議決権のないClass N株。
一般の投資家が買うClass A株は1株1票ですが、会社の行方を多数決で決める力は事実上ありません。
そのうえで創業者7人は、保有するアンソロピック株の80%を慈善目的に充てると誓約しています。
「お金はほとんど手放す。でもハンドルは渡さない」。仕組みの細部は目論見書を読んだ別記事で解説しています。
上場前に”間接的に”関われる銘柄は?
上場前でも、アンソロピックと資本関係のある上場企業の株なら買えます。
たとえばアマゾンは、2026年1〜3月期だけで、アンソロピック株の値上がりによって168億ドル(約2兆6,376億円)の税引前利益を計上したと報じられています。
米メディアの集計では、4〜6月期にも534億ドル(約8兆3,800億円)の「その他の収益」を計上し、その大半がアンソロピック株の値上がりによるものです。
- アマゾン(AMZN)
- アルファベット(GOOGL)
- エヌビディア(NVDA)
- マイクロソフト(MSFT)
ただし、これらの巨大企業にとってアンソロピックは事業の一部にすぎず、「アンソロピックの評価が上がれば必ず株価も上がる」わけではありません。
本記事は、特定の銘柄の売買をすすめるものではありません。
アンソロピックの株価予想は?目論見書が出た今、使える物差しは3つ
正直に言います。上場後の株価を当てられる人はいません。
発行株数も公開価格も決まっていないので、「1株いくらになるか」は計算すらできない段階です。
その代わり、25年間相場を見てきた立場から、値札が妥当かどうかを考えるための物差しを3つ置いておきます。
物差し① 「31倍」と「436倍」、どちらの顔で売りに出るのか
ここが、目論見書のリークで一番おいしくなった論点です。
これまで多くの記事は、2兆ドルを「年換算売上650億ドル」で割って約31倍と計算してきました。
ですが年換算売上(ARR)は、直近の売上ペースを1年分に引き伸ばした瞬間風速です。実績ではありません。
では、リークされた実績で割るとどうなるか。
2兆ドル ÷ 2025年通期売上45.9億ドル=約436倍です。
どちらが正しいという話ではありません。
重要なのは、31倍と436倍の差=約14倍ぶんが、まるごと「これからも伸び続ける」という前提への支払いだということです。
もう1点、注意が必要です。
クラウド経由の売上を総額で計上しているため、競合と比べて売上が大きく見えているのではないか、という指摘がアナリストから出ています。
公開版S-1で会計方針が確認できるまでは、どちらの倍率も暫定値として扱うのが安全です。
【10/27追記】公開版S-1で、二つのことが分かりました。
一つは、クラウド経由の売上を総額で計上していることです(米国の分析記事による)。売上の見かけは、競合より大きく出やすいと考えておくべきでしょう。
もう一つは、実績で割る分母が新しくなったことです。社員数と1人あたり売上から逆算すると、直近12カ月の売上は約350億ドル。時価総額1.5兆〜2兆ドルなら約43〜57倍です。
436倍は過去の話になり、値札は31倍の側へ近づいてきました。
物差し② 81兆円の請求書を、何年で払えるのか
これは、他ではあまり見ない角度だと思います。
5,180億ドルの支払い義務を、売上で割ってみます。
- 2025年の実績売上(45.9億ドル)で割ると:約113年分
- 7月時点の年換算売上(650億ドル)で割ると:約8年分
「8年分」なら、10年かけて払う契約として一応つじつまが合います。
つまりこの投資は、650億ドルという年換算ペースが本物であり、かつ今後も伸び続けることを前提に組まれているということです。
逆に言えば、売上の伸びが鈍った瞬間、この8年分は10年分になり、15年分になります。
しかも約8割は解約できません。
先ほどの「顧客2社で売上の24%」という集中度を思い出すと、この2つが同時に悪化したときの絵は、あまり愉快ではありません。
公開版S-1が出たら、私がまず探すのはこの支払いスケジュールの年次内訳です。
総額81兆円より、「来年いくら払うのか」のほうが、はるかに実用的な数字だからです。
【10/27追記】公開版S-1でも、「今後12カ月で払う額」の欄は空欄のままでした。改訂版で埋まるかを見ています。
物差し③ 先輩・スペースXは「上場後の4カ月半」でこう動いた
公開価格135ドルに対して、初値は150ドル。
その後225.64ドルまで駆け上がり、8月初旬には104.83ドルまで沈みました。高値から見れば半値以下です。
そこから8月以降はじわじわと戻し、10月上旬には一時175ドルを超えました。
ところが、そこからは再び下り坂です。
アンソロピックがS-1を公開した10月26日の終値は146.90ドル(前日比−0.40%)。公開価格135ドルを約9%上回っているものの、上場来高値からは約35%安い水準です。8月の安値からは、約40%戻した計算になります。
ちなみにこの急伸は、アンソロピックの11月上場観測が報じられた週に起きています。
因果関係を断定するつもりはありません。ただ、「次の巨大IPOが近い」という空気が、先に上場した同じ土俵の銘柄を押し上げる。相場では、よくある話ではあります。
そして皮肉なことに、アンソロピックのS-1が実際に出た日は、ほとんど動きませんでした。
「噂で買って、事実で売る」。相場の古い格言を、そのままなぞったような値動きです。
巨大IPOの「お祭りの予感」は、お祭りそのものより株価に効く。アンソロピックの上場日にも、同じことが起きるかもしれません。
IPO研究の第一人者として知られる米フロリダ大学のジェイ・リッター教授によると、1980年以降の米国IPOは、上場初日に平均19%上昇しています。
一方で、大型IPOほど上場後1年以内に大きく値を下げやすい傾向も指摘されています。
初日の花火と、その後の長い夜。アンソロピックでも、この両方を見ておく必要があります。
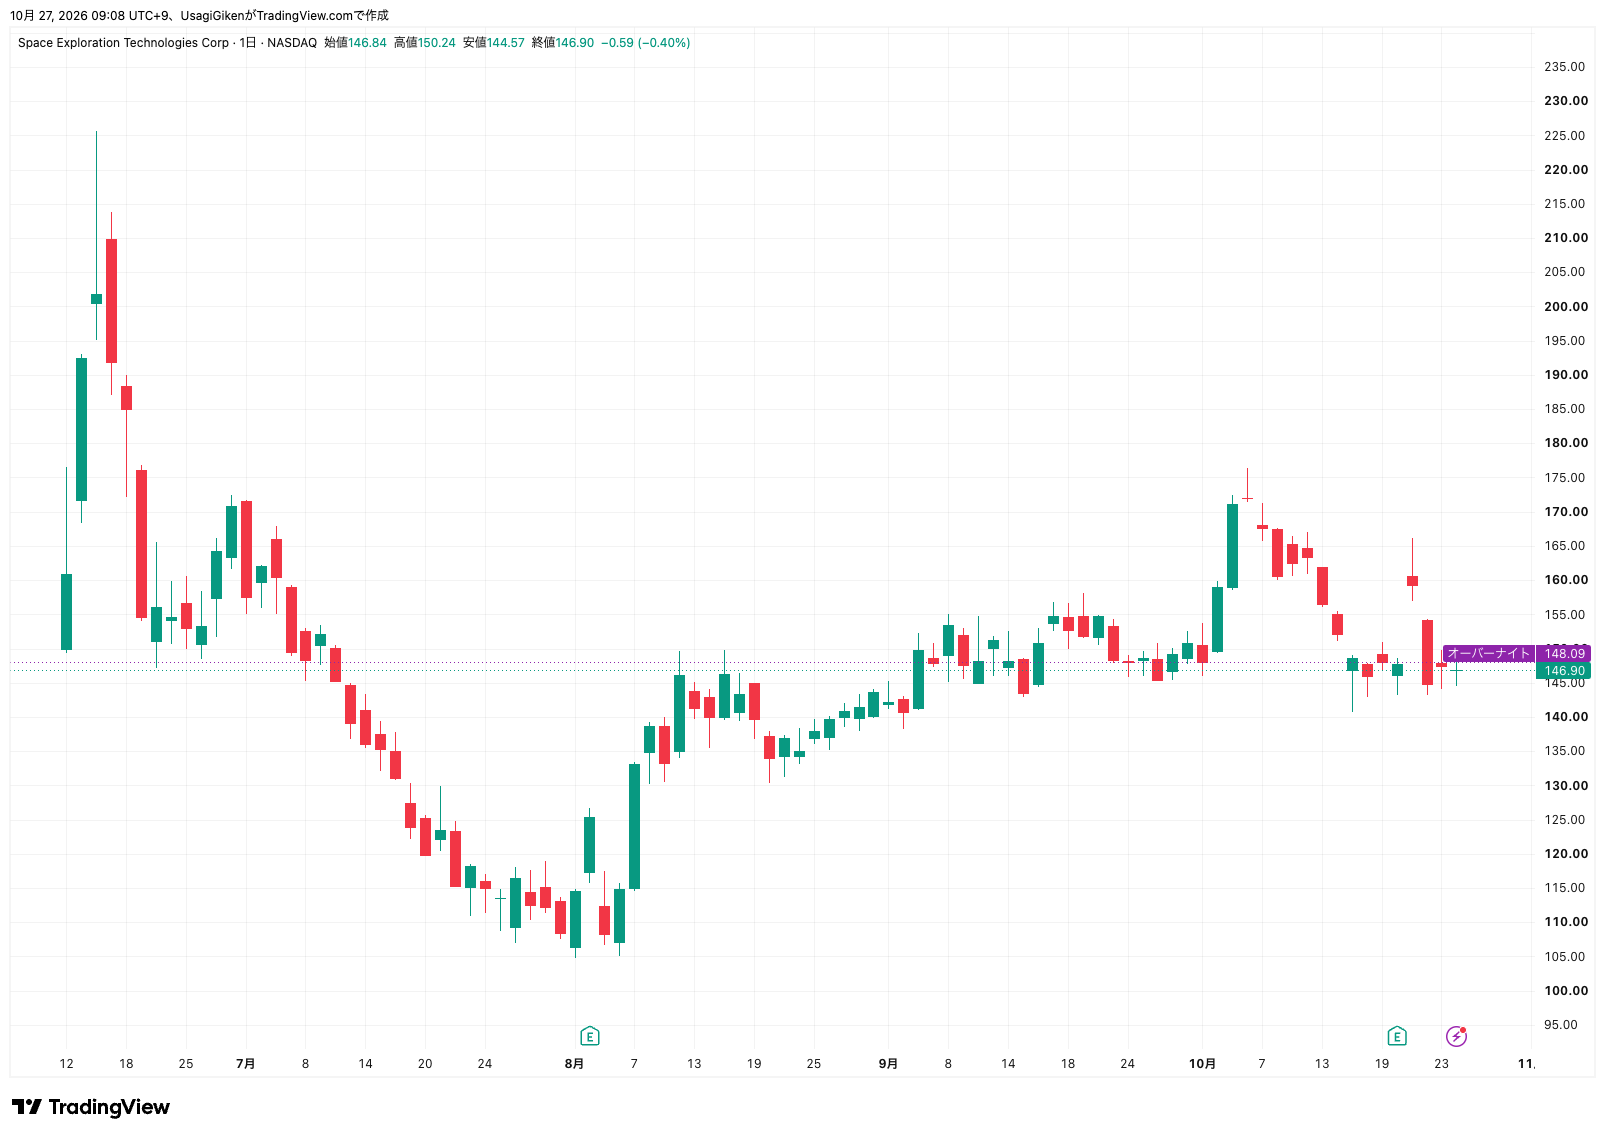
アンソロピックIPOを考えるうえでの”先輩”の値動き
なお、ロックアップ(上場前からの株主が株を売れない期間、通常180日ほど)について、アンソロピックは一部の既存株主の売却を上場時に認める代わりに、残りを180日より長く縛る案を検討していると、米テック専門メディアのThe Informationが報じています。
スペースXでは8月6日に約9億1,150万株が解禁されました。満員電車で全員が同じ駅で降りようとすれば、何が起きるかは想像がつきます。
“降りる駅”をどこまで分散できたかは、ロックアップ条項で確認していきます。
※この章は株価の考え方を整理したもので、投資を勧誘するものではありません。本記事の数値には報道に基づくものが含まれます。投資判断は、S-1(目論見書)など最新の開示を確認のうえ、ご自身で行ってください。
見落とされがちなリスク:ワシントンとの戦争が、まだ終わっていない
日本語の記事ではほとんど触れられませんが、目論見書のリスク要因には、米政府との対立が正面から書き込まれています。
発端は、軍事利用をめぐる線引きでした。
アンソロピックは、人間の判断を介さない完全自律型の殺傷利用を認めない制限をClaudeに課していました。国防総省はその制限の撤廃を求め、交渉は2026年初頭に決裂します。
- 2026年2月:大統領令により、連邦機関でのアンソロピック製モデルの使用が禁止
- 2026年3月:国防総省が同社を「サプライチェーンリスク」に指定。本来は外国の敵対勢力を想定した枠組みで、米国企業への適用は異例
- 2026年6月:商務省がFable 5・Mythos 5に世界規模の輸出規制。同社は全顧客向けに両モデルを停止(7月に復活)
- 2026年8月:カリフォルニア北部地区の連邦地裁が、政府の措置は「報復」にあたるとして、おおむね会社側の主張を認める
- 2026年9月25日:連邦控訴裁(DC巡回区)が2対1で、別の法律に基づく国防総省の指定を支持。アンソロピックは全員法廷での再審理を求めている
10月初旬の時点で、機密扱いの軍事ワークロードのうち約9割が他社製品へ移行したと報じられています。
ここで、投資家として押さえるべき点が2つあります。
1つ目。政府機関との契約は、同社の年間売上の1%未満です。数字そのもののインパクトは小さい。
2つ目。それにもかかわらず目論見書がこれを重大リスクとして扱っているのは、「サプライチェーンリスク」の指定が民間にも染み出すからです。国防総省と取引のある企業は、アンソロピック製品を使っていないことを証明する必要が出てきます。防衛関連を少しでも持つ大企業は、それだけで導入をためらう。
売上の1%を守るための戦いが、残り99%に波及しうる。
これが、同社が「数十億ドル規模の損失につながりうる」と警告している中身です。
なお、アモデイCEOは9月末にトランプ大統領と面会しています。
また公開版S-1によれば、10月には米連邦取引委員会(FTC)から、消費者保護やプライバシーに関する民事調査要求を受けています。
上場直前に、ワシントンとの関係がどう動くか。ここは引き続き見ていきます。
OpenAIの上場はいつ?「降りた」OpenAIと「走る」アンソロピック
ライバルのOpenAIは、正反対の道を選びました。
サム・アルトマンCEOは9月12日、米経済誌フォーチュンの取材に対し、安全性をめぐる状況を理由に2026年中の上場を否定しています。
出来事が起きる確率に賭ける予測市場ポリマーケットでは、OpenAIの年内上場の確率が、一時の60%超から4%まで落ちました。
その後OpenAIは、上場ではなく私募での資金調達に舵を切っています。
報道によれば、最低300億ドル(約4兆7,100億円)を、評価額1.4兆ドル(約220兆円)前後で調達する方向で動いているとされます。
つまり、2026年末の構図はこうです。
公開市場に出て、300ページを超える書類で全部さらす側(アンソロピック)と、非公開のままお金だけ集める側(OpenAI)。
どちらが投資家にとって誠実かは、言うまでもありません。ただし、さらした中身がどう受け止められるかは、また別の話です。
財務の差も、公開版でよりはっきりしました。
2026年上半期の売上は、アンソロピック162.9億ドルに対し、OpenAIは約124億ドル(報道)。
本業の赤字は、アンソロピック6.9億ドルに対し、OpenAIは約216億ドル(同、株式報酬込み)です。
皮肉なのは、アモデイCEOが9月12日に「AI業界は開発のペースを落とすべきだ」という論考を公開していることです。
減速を訴えた会社の上場準備は、まったく減速していません。
この座りの悪さについては、別の記事で一次資料から詳しく整理しています。
【25年投資家の視点】公開版S-1で、答え合わせする3カ所
9月16日の初稿で、私は「S-1が公開されたら真っ先に読む3カ所」を挙げました。
10月26日、ついに公開版が出ました。答え合わせの結果はこうです。
改訂版S-1で価格帯と株数が出たら、この3点に沿って追記します。
まとめ:次に動くのは11月上旬の価格帯、そして11月16日の週
- S-1は10月26日に一般公開。ティッカーは「ANT」、上場先はナスダック(確定)
- 上場日は未発表。ウォール・ストリート・ジャーナルの報道では11月16日の週が目標。価格帯と株数は11月上旬に示される見込み
- 目論見書に日本での公募を明記。引受団にみずほとMUFG。11月2日に日本の届出書を提出し、楽天証券・SBI証券での抽選申込みが確定
- 主幹事の筆頭はゴールドマン・サックス(表紙の左)。9月の報道から訂正
- 2026年上半期の売上162.9億ドル。4〜6月期に初の営業黒字9.74億ドル
- 想定時価総額1.5兆〜2兆ドル(約236兆〜314兆円)は、直近12カ月の売上で割ると約43〜57倍
- 見るべきは日本での有価証券届出書。出たら締め切りまで2週間を切る
史上最大のIPOが、「人類にとって壊滅的なリスクがある」と自分で書いた書類で売りに出される。
この奇妙さを、お祭り騒ぎの中で見失わないようにしたいところです。
この記事は、価格帯の発表、日本での取り扱い発表、そして上場日のたびに更新します。
見逃したくない方は、このページをブックマークしておいてください。
よくある質問
- Qアンソロピックの上場はいつですか?
- A
2026年11月5日時点で、正式な上場日は発表されていません。10月26日に上場申請書類(S-1)が一般公開され、ウォール・ストリート・ジャーナルは11月16日の週の上場を目指していると報じています。11月2日には日本の有価証券届出書も提出されました。公開価格の幅(仮条件)と株数は、まだ示されていません。
- Qアンソロピックの目論見書には何が書かれていましたか?
- A
2026年10月26日に公開されたS-1によれば、2026年上半期の売上は162.9億ドルで、4〜6月期には初の営業黒字9.74億ドルを計上しました。上半期の純損失は807億ドルですが、大半は転換社債などの評価損です。創業者7人が1株で議決権の50.1%を持つ株式構造や、日本での公募も記載されています。詳しくは目論見書を読んだ記事で解説しています。
- Qアンソロピックは黒字ですか、赤字ですか?
- A
2025年通期は80.6億ドルの営業損失(赤字)でした。2026年4〜6月期には営業利益9.74億ドルを計上し、開示された6四半期で初の営業黒字となりました(S-1)。ただし1〜6月の合計では、まだ6.9億ドルの営業赤字です。
- QAnthropicの企業価値(評価額)はいくらですか?
- A
2026年5月の資金調達(シリーズH)時点で9,650億ドル(約151兆円)です。上場時については、ウォール・ストリート・ジャーナルが時価総額1.5兆〜2兆ドル(約236兆〜314兆円)の可能性を報じています。上限の2兆ドルなら、6月のスペースX(1.77兆ドル)を抜いて史上最大のIPOとなります。
- Qアンソロピックの上場主幹事はどこですか?
- A
S-1の表紙では、ゴールドマン・サックスとモルガン・スタンレーが主幹事として並び、JPモルガン、シティグループ、バークレイズなど合計22社が引受団に入っています。日本勢ではみずほとMUFGが参加しています。
- Qアンソロピックの証券コード(ティッカー)は何ですか?
- A
ティッカーは「ANT」です。10月26日に公開されたS-1に明記され、ナスダック・グローバル・セレクト市場に上場する予定です。米国株は4桁の証券コードではなく、アルファベットのティッカーを使います。
- Q楽天証券やSBI証券で、アンソロピックのIPOに申し込めますか?
- A
申し込めます。11月2日に提出された日本の有価証券届出書で、楽天証券とSBI証券が個人向けの取扱い会社に入りました。SBI証券は11月3日に受付予定を発表し、決済は米ドルのみです。楽天証券は円でも米ドルでも買えます。みずほ証券もネットで抽選に参加できます。受付期間は、仮条件が決まったあとに各社が案内します。
- Qアンソロピック株はNISAで買えますか?
- A
SBI証券は、NISAの成長投資枠で購入できると発表しています(11月3日)。ただし、NISAを他社から移す手続きは2026年分が9月30日で締め切られているため、今から移しても2026年の枠では買えません。楽天証券では、NISAの仮開設中はIPOを申し込めません。
- Q今、アンソロピックの株を買うことはできますか?
- A
上場前の株を個人が買う方法は、基本的にありません。同社は取締役会の承認のない株式の売却や譲渡を無効とし、一般向けに株を売ると称する第三者は詐欺の可能性が高いと警告しています。「上場前の株を譲る」という勧誘には十分な注意が必要です。
更新履歴
- 2026年11月5日:11月2日の日本の有価証券届出書と、11月3日のSBI証券の受付予定発表を反映。取扱い6社(個人は4社)、NISA・当選確率アップの条件、仮条件の外で価格が決まる仕組みを追記
- 2026年10月27日:10月26日のS-1一般公開を反映。ティッカー「ANT」、日本での公募と引受団(みずほ・MUFG)、11月16日の週の上場目標、上半期決算を追加。主幹事の筆頭をゴールドマン・サックスに訂正。楽天証券・SBI証券の抽選に関する章を新設。スペースX(SPCX)の株価とチャートを10月26日終値に更新
- 2026年10月5日:上場目標が「中間選挙前」から「感謝祭前」へ1カ月後ろ倒しになった件を反映。10月14日の投資家デー、9月28日にロイターが入手した目論見書ドラフトの財務・リスク要因、5,180億ドルのインフラ債務、国防総省との係争を新規追加。円換算を1ドル=157円に統一
- 2026年9月16日:記事を公開
- 【GMO不正アクセス】何が起きた?被害・補償・株価をどこよりもわかりやすく解説【随時更新】
- アンソロピック目論見書(S-1)を読んだ|赤字12.8兆円の正体と、日本で報じられない5つの記載
- Muse Wonder(ミューズ・ワンダー)とは?Metaの新AIは日本で使える?料金とClaude・ChatGPTとの違い【2026年10月最新】
- setlog(セットログ)とは?韓国発Vlogアプリの仕組みとSNS市場の変化
- 情報漏洩は日本だけ急増?世界と比べた2026年秋の実態|AIが原因と言える証拠は韓国にあった
主な参照元
- Anthropic, PBC Form S-1(SEC EDGAR、2026年10月26日)、公式発表「Anthropic files S-1 with the SEC」
- ウォール・ストリート・ジャーナル(2026年10月26日、11月16日の週の上場目標・調達額・評価額)、フォーチュン(同日、S-1の財務とリスク要因の分量)
- 日本経済新聞(2026年10月27日、みずほとMUFGが幹事証券団に・日本でも公募へ)
- Anthropic 公式発表(2026年6月1日、S-1の非公開提出)、公式サポートページ(無許可の株式譲渡に関する注意喚起)
- ロイター(2026年9月28日、目論見書ドラフトの財務・リスク要因・インフラ債務/10月2日、政府対応に関するリスク開示)
- フィナンシャル・タイムズ(2026年9月、2026年四半期業績とリスク要因の分量)
- ブルームバーグ(2026年10月1日、10月14日の投資家デーと11月上場目標・想定評価額/9月13日、ナスダック選定/9月3日、150億ドルの融資枠と参加銀行)
- ウォール・ストリート・ジャーナル(2026年9月18日、第3四半期実績を反映するための日程後ろ倒し)
- CNBC、フォーチュン、テッククランチ(2026年9月29日、目論見書ドラフトの追随報道)
- 連邦控訴裁(DC巡回区)判決(2026年9月25日、国防総省のサプライチェーンリスク指定を支持)
- The Information(2026年8月27日、既存株主の売り出しとロックアップ)
- フォーチュン(2026年9月12日、サム・アルトマン氏への取材)
- 日本経済新聞(2026年、米国大型IPOに向けた国内証券各社の対応/ロイター報道の日程)
- 楽天証券、SBI証券の公表資料(2026年6月、スペースXのIPO取り扱い)
- Forbes JAPAN、TradingKey(スペースX株の上場後の値動き、ロックアップ解除)
コメント