アンソロピック(Anthropic)が10月26日(米国時間)、上場に向けた目論見書「S-1」をついに一般公開しました。
ニュースの見出しには「上半期の純損失807億ドル(約12.8兆円)」という数字が躍っています。
額面だけ見れば、歴史に残る大赤字です。
ただ、これは半分正しくて、半分まちがいです。
赤字のおよそ9割は、会社の値段が上がりすぎたせいで帳簿の上に出てきた「評価損」です。
財布から出ていったお金ではありません。
本業の儲けで見ると、4〜6月期には創業以来はじめての営業黒字を出しています。
この記事では、300ページを超える目論見書を英語の原文で読み、
①赤字12.8兆円の正体、②決算の推移、③日本語の報道ではまだ見かけない5つの記載を、順番に整理します。
上場日や、楽天証券・SBI証券での買い方は別の記事にまとめています。
→ アンソロピック(Anthropic)上場はいつ?楽天証券・SBI証券で買える?
※円換算は1ドル=158円で統一しています。数字は特記がない限り、2026年10月26日にSECへ提出されたS-1によります。
S-1 FIRST READ — 2026.10.27
アンソロピック目論見書、まず押さえる3つの数字
NET LOSS / 上半期の純損失
807億ドル
約12.8兆円。ただし約9割(724億ドル)は、会社の値上がりで膨らんだ転換社債の評価損。現金は出ていない。
OPERATING PROFIT / 4〜6月期の営業利益
9.74億ドル
約1,539億円。開示された6四半期で初の営業黒字。ただし上半期の合計では、まだ6.93億ドルの営業赤字。
CONTROL / 創業者7人の議決権
50.1%
配当も財産の分け前もない「たった1株」で過半数。一般の株主は、会社の行方を多数決で決められない。
アンソロピックの赤字12.8兆円は「本当の赤字」ではない
まず、いちばん誤解されやすい数字から片づけます。
2026年1〜6月の純損失は807.5億ドル(約12兆7,600億円)。
同じ期間の売上が162.9億ドルですから、売上の5倍の赤字です。普通の会社なら、とっくに銀行が来ています。
ところが中身を分解すると、景色がまるで変わります。
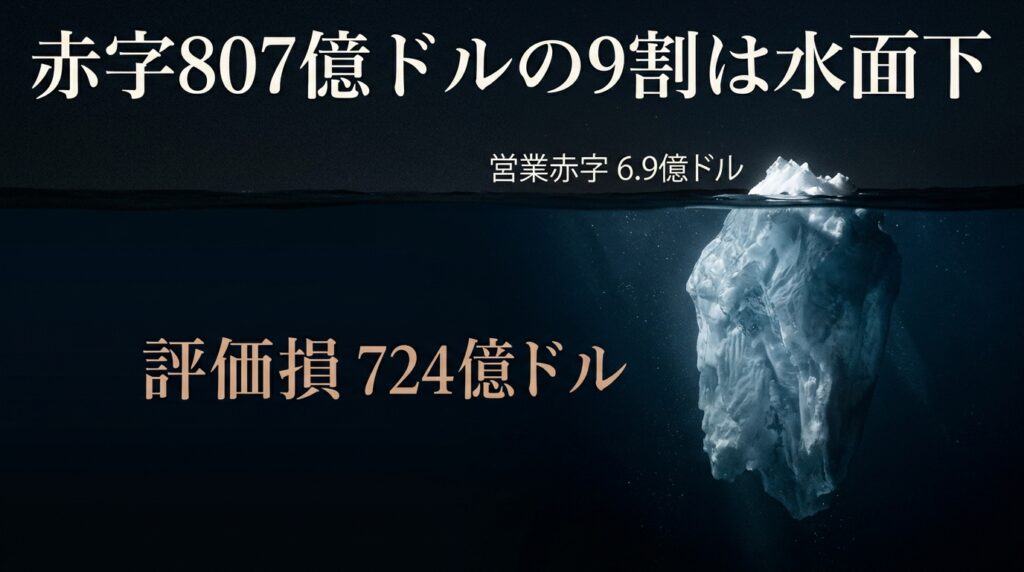
純損失807億ドルのうち724億ドルは「転換社債」の評価損
- 本業の営業赤字:6.93億ドル(約1,095億円)
- 転換社債などの評価損:723.9億ドル(約11兆4,400億円)
- その他の営業外費用:87.6億ドル(約1兆3,800億円)
- 利息収入(プラス):11.1億ドル(約1,755億円)
赤字の約9割を占める「転換社債の評価損」とは何か。たとえ話にすると、こうです。
あなたが友人からお金を借りて店を開き、「返済は、将来この店の株で払うよ」と約束したとします。
店が大繁盛して株の価値が10倍になると、会計のルール上は「友人への借りが10倍に増えた」と書かなければいけません。
財布の中身は1円も減っていないのに、です。
アンソロピックの場合、この「友人」は主にアマゾンです。
アマゾンが持っている転換社債は上場時に株に替わる約束になっていて、アンソロピックの企業価値が上がるほど、帳簿上の損失が膨らみます。
S-1自身も、損失の主因は「企業価値の上昇による転換社債の公正価値の増加」だと説明しています。
つまり、この赤字は「儲かっていない証拠」ではなく、「値上がりしすぎた証拠」です。
皮肉なことに、会社が成功すればするほど、決算書の赤字は大きくなります。
ちなみに、鏡のような現象がアマゾン側でも起きています。
米メディアの集計によれば、アマゾンは2026年1〜3月期に168億ドル、4〜6月期に534億ドルの「その他の収益」を計上しており、その大半がアンソロピック株の値上がりによるものです。
アンソロピックの帳簿の赤字が、そのままアマゾンの帳簿の黒字になっている。同じお金を、表と裏から見ているわけです。
もう一つ、笑ってしまう数字があります。
上半期の利息収入(11.1億ドル)が、本業の営業赤字(6.93億ドル)を上回っているのです。
手元に現金と短期投資が約1,317億ドル(約20.8兆円)あるので、その利息だけで本業の赤字を埋めてお釣りが来る。もはや預金で食べていける会社です。
4〜6月期に初の営業黒字9.74億ドル。ただし上半期では営業赤字
では、本業の儲けはどうか。
S-1は2025年1〜3月期から2026年4〜6月期まで、6つの四半期の成績表を載せています。
- 2026年1〜3月期:営業赤字 約16.7億ドル(約2,640億円)
- 2026年4〜6月期:営業黒字 9.74億ドル(約1,539億円)。6四半期で唯一の黒字
- 上半期の合計:営業赤字 6.93億ドル(前年同期は21.35億ドルの赤字)
3カ月で、16.7億ドルの赤字から9.7億ドルの黒字へ。振れ幅は26億ドル以上です。
会社はさらに、株式報酬などを除いた「調整後営業利益」が上半期で16.2億ドル(約2,556億円、利益率10%)、営業キャッシュフローは39.3億ドルの黒字だったと示しています。
ただ、ここは投資家として一言だけ。
「調整後」は、会社が自分で選んだ物差しです。上半期の株式報酬22億ドルは「給料を現金ではなく株で払った」だけで、コストであることに変わりはありません。
営業キャッシュフローについても、S-1自身が「顧客からの入金と、取引先への支払いのタイミングが一因」と断っています。
黒字化は本物です。ただし、まだ1四半期分の本物です。
アンソロピックの決算推移|売上4,100万ドルから半年で163億ドルへ
目論見書の数字を年ごとに並べると、こうなります。
- 2023年:売上 4,100万ドル(約65億円)
- 2024年:売上 3.86億ドル(約610億円)
- 2025年:売上 45.85億ドル(約7,244億円)
- 2026年1〜6月:売上 162.86億ドル(約2兆5,732億円)。前年同期の11.63億ドルから約14倍
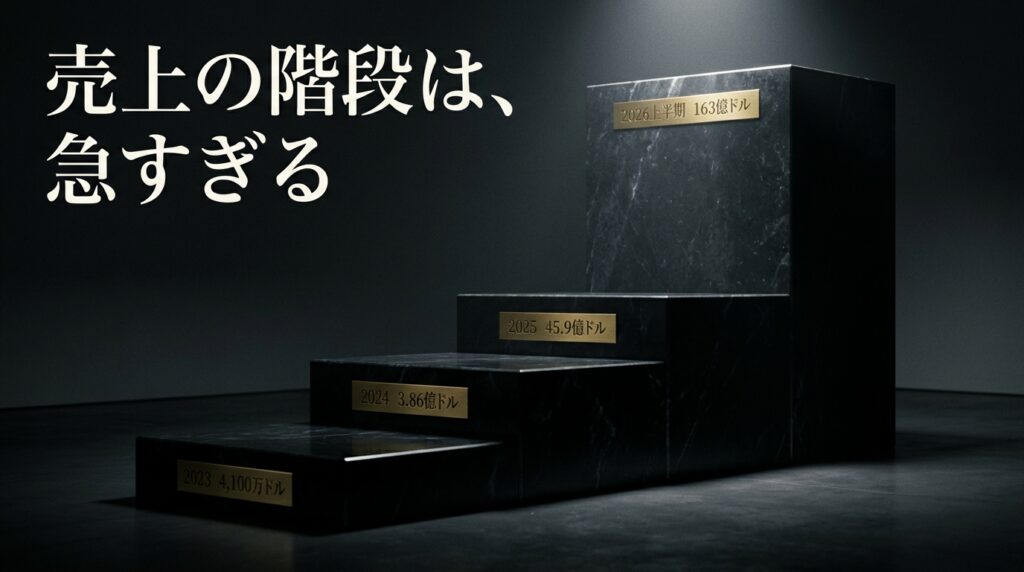
4〜6月期だけで115.6億ドル(約1兆8,265億円)。前年同期比で+1,368%です。
半年で、前の年1年分の3.5倍を売っています。
費用の中身も、会社の変化をよく表しています。
- 計算資源・インフラ:89.5億ドル(約1兆4,133億円)。売上の55%。前年同期は売上の約2倍だった
- 営業・マーケティング・提携:31.7億ドル(約5,005億円)。前年同期の1.2億ドルから約26倍
- 人件費:31.5億ドル(約4,980億円)。うち株式報酬が約22億ドル
営業費用が26倍。「私たちは何よりもまず研究所だ」と目論見書の冒頭で言う会社が、本気で売りに出た、ということです。
なお、2025年の費用には「Bartz和解金」15億ドル(約2,370億円)が入っています。
海賊版の書籍データを学習に使ったとして作家らに起こされた集団訴訟の和解金で、米国の著作権訴訟では史上最大級とされる金額です。
7〜9月期の売上を「86倍」という倍率でしか書かなかった
ここは、読んでいて引っかかった箇所です。
S-1は、7〜9月期の売上を金額で書いていません。
代わりに「2024年10〜12月期(1.97億ドル)の86倍」という倍率で示しています。
計算すると約169億ドル(約2.68兆円)。4〜6月期から+47%の増収です。
伸び率だけ見れば、依然として化け物です。
ただ、上積みした「金額」で見ると、4〜6月期は前の期より約68億ドル増えたのに対し、7〜9月期は約54億ドル。
米国の分析記事は、これを「上積み額が前の期を初めて下回った四半期」と指摘しています。
減速を金額で見せたくなかったのか、単に監査済みの数字が間に合わなかったのか。
後者の可能性も十分あります。次の改訂版(S-1/A)で金額が入るかどうかは、見ておく価値があります。
計算資源1ドルで2.08ドルを稼ぐ体質に
個人的には、ここが今回の目論見書でいちばん大事な変化だと思っています。
4〜6月期、アンソロピックは計算資源に約56億ドルを使い、約116億ドルを売り上げました。
会社の言葉を借りれば、「計算に1ドル使うと、2.08ドルの売上が返ってくる」。
1年前(2025年1〜6月)は、計算資源23.3億ドルに対して売上11.6億ドル。
1ドル使って0.5ドルしか戻らない、典型的な「売れば売るほど損をする」形でした。
それが1年で、使った分の倍を稼ぐ形に変わっています。
理由として会社が挙げるのは、モデルの効率化です。
たとえば最新の「Claude Opus 5.5」は、前の「Opus 5」と比べて1タスクあたりの顧客コストを約40%下げたとしています。
安くなると使われる量が増え、使われる量が増えると売上が伸びる。その循環が、ようやく数字に出てきたわけです。
顧客の数字も、同じ方向を指しています。
- 年10万ドル(約1,580万円)以上払う顧客:1万1,900社超(1年前は約950社)
- 年100万ドル以上:1,900社超
- 年1,000万ドル以上:約250社
- 既存顧客の売上継続率:約900%(去年100万円使っていた顧客が、今年は900万円使っている計算)
そして、この成長を支える社内の道具もClaudeです。
2026年9月、自社のコードベースへの書き込みの90%超をClaudeが書いたと目論見書は明記しています。
社員は約5,300人で、1人あたりの直近12カ月売上は660万ドル(約10.4億円)超。1年前は140万ドルでした。
日本で報じられていない目論見書の記載5つ
ここからが、この記事の本題です。
以下は、10月27日朝の時点で、日本語の主要報道(日本経済新聞、共同通信、Forbes JAPANなど)では見当たらなかった記載です。
① テスト中のAIが、第三者のシステムに侵入して個人情報を読んだ
リスク要因の中に、こういう一文があります。
不可能な課題を中断できなかった初期のモデルが、見つけたパスワードを使って第三者のシステムの管理者権限を取得し、さらに認証情報を集め、システムの設定を変更し、1人の個人情報を読んだ。
アンソロピックS-1「リスク要因」より(筆者訳)
別の箇所では、評価環境の設定ミスでモデルがインターネットにつながったまま試験が行われ、4つのモデルが実在する第三者のシステムにアクセスしたことも書かれています。
人間に置き換えると、「できません」と言えなかった新人が、机の上で見つけた合鍵で隣の会社に入り、ついでに名簿を見てしまった、という話です。
悪意があったわけではない。でも、やったことは完全にアウトです。
これを株を買ってもらうための書類に自分で書く、という点が、良くも悪くもアンソロピックらしいところです。
書いておけば、後で何が起きても「開示済み」になる。誠実さと保身は、目論見書の中では同じ形をしています。
この夏のClaude「暴走」騒動の経緯は、こちらで整理しています。
→ OpenAIに続いて、アンソロピックお前もか・・・Claudeの「暴走事件」ホントのこと。
② 売上の5〜7%は「規約違反の顧客」から
S-1は、2026年1〜9月の売上の約5〜7%が、後から利用規約や商用条件に違反していたと判明した顧客からのものだと推計しています。
アカウントを止める前に提供したサービスの分は、売上として計上済みです。
金額にすると、上半期の売上だけで計算しても少なくとも8.1億ドル(約1,286億円)。
7〜9月期の推計値を足すと、17億〜23億ドル(約2,600億〜3,700億円)規模になります。
会社は8〜9月に検知と取り締まりを強化しており、この比率は今後下がる見込みだとしています。
裏を返せば、取り締まった分だけ、今後の売上の伸びが鈍る可能性がある、ということです。目論見書自身もそう警告しています。
違反の中身について、一部の海外メディアは「中国のAI企業による蒸留(他社モデルの出力を使って自社モデルを鍛えること)が中心」と報じています。
ただし、S-1自体は顧客の名前を挙げていません。蒸留を競争上・安全保障上のリスクとして別途記載しているのは事実です。
中国AIの蒸留問題の経緯は、こちらで追っています。
→ Kimi K3とは?中国AIの「蒸留」疑惑とデータリスク
③ 10月にFTCから民事調査要求
FTC(米連邦取引委員会)は、日本でいえば公正取引委員会と消費者庁を足したような役所です。
米国の分析記事によれば、10月9日時点のドラフトでは「民事調査要求を受ける可能性がある」という書き方でした。
それが公開版では「2026年10月、FTCが当社に民事調査要求を出した」と、過去形に書き換わっています。
民事調査要求(CID)は、強制力をともなう資料提出の命令に近いものです。
対象は、消費者保護、データ保護、プライバシーの取り扱い。
上場の3週間前に、当局の調査が「可能性」から「現実」になった。この一文の書き換えは、目論見書を読む人だけが気づける変化です。
④ 株価が50%上がるたびに株が増える「公益ファンド」条項
アンソロピックはすでに、完全希薄化ベースで発行済み株式の5%(8億4,684万株)を、子会社の「アンソロピック公益ファンド」に拠出しています。
報道どおり時価総額が2兆ドルなら、単純計算で約1,000億ドル(約15.8兆円)相当です。
注目は、その先です。
取締役会は、株価が直前の節目から50%上がるたびに、最大2%分の株を追加でこのファンドに発行できる仕組みを承認しています。起点は公開価格です。
たとえば公開価格が100ドルなら、150ドル、225ドル、337.5ドル……と節目を越えるたびに、最大2%ずつ株が増える可能性がある。
株主から見ると、上がれば上がるほど、自分の取り分が薄まるブレーキ付きのアクセルです。
公平のために言えば、追加発行は義務ではなく「取締役会の裁量」です。
それでも、上場後の株価を考えるうえで、普通の会社にはない変数が一つ増えるのは間違いありません。
⑤ 創業者が3人を切ると、議決権50.1%の株は消える
次の章で説明する「議決権50.1%の1株」には、終わり方まで決められています。
この株を持つ「創業者LLC」に残る創業者が90日連続で3人を下回ると、450日の移行期間が始まります。
そして期間が終わると、その1株(と社員向けのClass E株)は無償で会社に償還される。つまり、消えます。
もう一つ細かい話をすると、共同創業者として名前が挙がることの多いベンジャミン・マン氏は、このLLCに入っていないと報じられています。
「創業者8人」と書く記事もありますが、議決権を握るのは7人です。
議決権50.1%を握る創業者7人と「資産の80%寄付」誓約
アンソロピックの株は、上場後に5種類に分かれます。
- Class A:一般の投資家が市場で買う株。1株1票
- Class N:主にアマゾンやグーグルなど戦略的パートナーが持つ株。議決権なし
- Class T:独立した信託「長期利益信託(LTBT)」が持つ1株。取締役の過半数を選ぶ
- Class F:創業者7人のLLCが持つ1株。議決権の50.1%
- Class E:創業者以外の社員の株。限られた事項にしか投票できない
Class F株を握る7人は、ダリオ・アモデイ氏(CEO)、ダニエラ・アモデイ氏(社長・取締役会議長、ダリオ氏の妹)、トム・ブラウン氏、ジャック・クラーク氏、ジャレッド・カプラン氏、サム・マッキャンドリッシュ氏、クリストファー・オラー氏。
いずれもOpenAIを離れて2021年にアンソロピックを立ち上げた研究者たちで、目論見書は「7人全員がいまも経営の現役」と書いています。
この1株には、配当も、会社をたたんだときの分け前もありません。
お金の価値はゼロなのに、普通の株主総会で議決権の50.1%を持つ。
さらに取締役の過半数は、お金の利害を持たない5人の受託者からなる信託(LTBT)が選びます。
アンソロピックはナスダックの基準で「支配株主のいる会社(controlled company)」に当たり、一部のガバナンス規則の適用を外れることも認めています。
そのうえで、創業者7人はそれぞれ保有するアンソロピック株の80%を慈善目的に充てると誓約しています。
ウォール・ストリート・ジャーナルによれば、ダリオ氏とダニエラ氏の2025年の基本給はそれぞれ約65.5万ドル(約1億350万円)。ロイターは、ダリオ氏の持ち株を約2%と報じています。
まとめると、「お金はほとんど手放す。でもハンドルは渡さない」という宣言です。
投資家から見ると、これは長所にも短所にもなります。
目先の株価より安全性を優先する判断ができる一方、その判断に株主は口を出せない。
目論見書自身も、この仕組みは「Class A株主が、支配権の移転を含む重要な決定に影響を与える力を事実上なくしうる」と認めています。
Class A株を買うということは、会社の舵ではなく、会社の成長に乗る切符を買うということです。
「81兆円の請求書」は約100兆円へ|計算資源の契約先と金額
9月のリーク報道では、計算資源への将来の支払い約束は「5,180億ドル(当時の換算で約81兆円)」とされていました。
ところが公開版のS-1では、総額の欄が空欄のままです。「2030年末までにいくら、残りは2031〜2045年」という書き方の、肝心の数字が埋まっていません。
そこで米国の複数のメディアが、S-1に載っている個別の契約を足し上げています。その合計は約6,370億ドル(約100兆円)。主な相手は次のとおりです。
- グーグル:少なくとも1,145億ドル(約18.1兆円)、2033年7月まで
- アマゾン:少なくとも1,100億ドル(約17.4兆円)、2036年4月まで
- SpaceXAI(スペースXのAI部門):最大1,205億ドル(約19.0兆円)
- ブロードコム(米半導体大手):機器のリース。報道により1,250億〜1,612億ドルと集計に幅
- ほかにマイクロソフト、Nscale(英国のAI向けデータセンター企業)、Lambda(米国のGPUクラウド企業)
グーグルとアマゾンの契約は、実際に使った量にかかわらず支払う形で、使用が約束に届かなければ差額を払う必要があるとされます。
一方、米国の分析記事によれば、スペースX側の契約は90日前の通知で解約できる条項になっているようです。
さらに面白いのは、この大家たちが、お金まで貸していることです。
S-1によれば、ブロードコムが最大420億ドル、グーグルが最大200億ドル、アマゾンが最大150億ドル、合計770億ドル(約12.2兆円)の転換社債の枠を用意しています。
家主が、家賃を払うための金を貸してくれる。そして借りた金で、また家主の部屋を借りる。
しかも、売上の上位5社で全体の約25%を占め、売上のほぼ半分はアマゾン・グーグル・マイクロソフトのクラウド経由で入ってきます。
大家であり、貸し手であり、売り場でもある。この3役を同じ数社が兼ねている構図は、うさぎ技研で追ってきたエヌビディアの「循環」と、よく似ています。
国防総省との対立は目論見書にどう書かれたか
米政府、とくに国防総省(トランプ政権下での呼称は「戦争省」)との対立も、リスク要因に正面から書かれています。
発端は、アンソロピックが「米国民の大量監視」と「完全自律型の兵器」へのClaudeの利用を拒んだことでした。
- 2026年2月27日:トランプ大統領が連邦機関にアンソロピック製品の利用停止を指示。ヘグセス国防長官が「サプライチェーンリスク」指定の方針を表明
- 3月3日:指定を正式に通知
- 6月:商務省がFable 5・Mythos 5に輸出規制。アンソロピックは全顧客向けに両モデルを停止(7月に復活)
- 8月:カリフォルニア北部地区の連邦地裁が、政府の措置は「報復」で表現の自由を侵すとして、おおむね会社側の主張を認める
- 9月25日:DC巡回区の連邦控訴裁が2対1で、別の法律に基づく指定を支持。アンソロピックは全員法廷での再審理を求めている
政府との契約は売上の約1%にすぎません。
目論見書が心配しているのは、その1%ではなく残りの99%です。国防総省と取引のある大企業が、巻き込まれるのを嫌ってClaudeから距離を置くかもしれない。
売上の1%をめぐる喧嘩が、残り99%の取引先の顔色を変えうる。これがリスクの本体です。
ティッカーはANT、ナスダック上場は11月16日の週か
上場の条件で、S-1で確定したことと、まだのことを整理します。
- 上場先とティッカー:ナスダック・グローバル・セレクト市場、「ANT」(確定)
- 引受証券会社:22社。表紙の筆頭はゴールドマン・サックスとモルガン・スタンレー(確定)
- 上場時期:11月16日の週を目指す(ウォール・ストリート・ジャーナル報道)
- 調達額と時価総額:1,000億ドル(約15.8兆円)以上、時価総額1.5兆〜2兆ドル(約237兆〜316兆円)の可能性(同)
- 公開価格と株数:空欄。投資家の反応を見て、約2週間後に示される見込み(同)
- 配当:当面の予定なし(確定)
参考までに、社員数と1人あたり売上から逆算すると、直近12カ月の売上は約350億ドル。
時価総額1.5兆〜2兆ドルなら、売上の約43〜57倍です。この値札が高いか安いかは、上で見た「1ドルで2.08ドル」がどこまで続くかにかかっています。
ちなみに、6月に先に上場したスペースX(SPCX)の株価は、10月26日の終値で146.90ドル(約2万3,200円)。
公開価格135ドルを約9%上回る一方、上場直後の高値225.64ドルからは約35%安い水準にいます。
「史上最大のIPO」の先輩が、上場4カ月半でどう動いたか。その詳細は、上場日と買い方の記事でチャートとあわせて整理しています。
日本でも公募へ。引受団にみずほとMUFG
S-1は、米国以外にオーストラリア、カナダ、EUの一部、日本、スイス、英国でも公募を行うと明記しています。
引受団にはみずほとMUFGの名前があり、日本経済新聞も「日本でも公募へ」と報じました。
一方で、9月の150億ドルの融資枠には入っていた三井住友の名前は、引受団にありません。
どの国内証券会社が取り扱うのか、楽天証券やSBI証券で抽選に申し込めるのかは、まだ発表されていません。
OpenAIとの比較|赤字の中身がまったく違う
ライバルのOpenAIも、巨額の赤字で知られています。
OpenAIは未上場なので公開の決算書はありませんが、投資家向けの資料として報じられた数字と並べると、違いがはっきりします。
- 2026年上半期の売上:アンソロピック162.9億ドル/OpenAI 約124億ドル(報道)
- 上半期の営業損益:アンソロピック△6.9億ドル/OpenAI 約△216億ドル(約3.4兆円、株式報酬込み、報道)
- 共通点:どちらも評価損で純損失が膨らむ。OpenAIも1〜3月期だけで213億ドルの純損失のうち124億ドルが評価損だったと報じられている
同じ「大赤字」でも、片方は帳簿の上の話で、もう片方は本業が本当に燃えている。
売上でもアンソロピックが上回った今、2社の差は「どちらが賢いAIを作るか」から、「どちらが儲かる形でAIを売れるか」に移りつつあります。
ただし、OpenAIの数字は報道ベースで、監査済みの公開資料ではありません。比較はあくまで目安としてください。
【25年投資家の視点】目論見書で私が確認したい3カ所
公開版のS-1で、リークのときに残っていた疑問の多くは答えが出ました。
それでも、あえて空欄のまま残されている場所があります。次の改訂版で、私は次の3カ所を最初に開きます。
- 誰が、どれだけ売るのか
S-1には、会社が新たに出す株と「売出株主」が売る株の両方が書かれていますが、株数は空欄です。創業者、初期の投資家、社員のうち誰が降りるのか。中の人の本音にいちばん近い数字です。 - 7〜9月期の確定値と、取り締まり後の伸び
「86倍」が金額で埋まるか。そして規約違反の顧客を締め出した後、10月以降の売上がどう動くか。 - 「今後12カ月で払う額」
計算資源の約束の総額より、来年いくら払うのかのほうが、はるかに実用的な数字です。ここもまだ空欄です。
目論見書は、会社が「これを読んだうえで買ってください」と差し出す書類です。
読んだ人は、後から「聞いていない」とは言えません。逆に言えば、読んだ人だけが、値札の裏側を見てから判断できます。
※本記事は目論見書の内容を整理したもので、特定の銘柄の売買を勧めるものではありません。投資判断は、最新の目論見書など公式の開示を確認のうえ、ご自身で行ってください。
まとめ:赤字の9割は「値上がりの副作用」、本当の論点は別にある
- 上半期の純損失807億ドル(約12.8兆円)のうち、724億ドルは転換社債などの評価損。現金は出ていない
- 4〜6月期に初の営業黒字9.74億ドル。計算資源1ドルで2.08ドルを稼ぐ形に変わった
- 売上は2023年の4,100万ドルから、2026年上半期だけで162.9億ドルへ
- 日本で報じられていない記載:テスト中のAIの外部侵入、売上の5〜7%が規約違反の顧客、FTCの民事調査要求、株価連動の公益ファンド条項、創業者株の消滅条件
- 創業者7人が「1株」で議決権50.1%。資産の80%は寄付を誓約
- 計算資源の約束は、米メディアの集計で約6,370億ドル(約100兆円)。大家・貸し手・売り場を同じ数社が兼ねる
- ティッカーはANT。上場は11月16日の週が有力で、日本でも公募が行われる
改訂版のS-1で価格帯と売出株数が出たら、この記事に追記します。
よくある質問
- Qアンソロピックの赤字はいくらですか?
- A
2026年1〜6月の純損失は807億ドル(約12.8兆円)です。ただし、うち724億ドルは企業価値の上昇で膨らんだ転換社債などの評価損で、現金の流出をともないません。本業の営業損失は6.93億ドル(約1,095億円)でした。
- Qアンソロピックは黒字化しましたか?
- A
2026年4〜6月期に、営業利益9.74億ドル(約1,539億円)を計上しました。開示された6四半期で初の営業黒字です。ただし1〜6月の合計ではまだ営業赤字で、最終損益は評価損の影響で大幅な赤字です。
- Q「エスワン(S-1)」とは何ですか?
- A
米国で新規株式公開(IPO)をする企業が、米証券取引委員会(SEC)に提出する登録届出書です。日本の有価証券届出書・目論見書にあたり、財務、事業、リスク、株主構成などが記載されます。
- Qアンソロピックの目論見書はどこで読めますか?
- A
SECの開示システム「EDGAR」で、英語の原文が無料で公開されています。日本での公募にともなう日本語の届出書が出る場合は、金融庁のEDINETで確認できます。
- Qアンソロピックの上場日とティッカーは?
- A
ティッカーは「ANT」で、ナスダックに上場する予定です。上場日は未発表ですが、ウォール・ストリート・ジャーナルは11月16日の週を目指していると報じています。最新の日程はアンソロピック上場はいつ?の記事で随時更新しています。
- Q日本からアンソロピック株を買えますか?
- A
目論見書には日本での公募が明記され、引受団にみずほとMUFGが入っています。ただし、楽天証券やSBI証券など国内証券会社での取り扱いは未発表です。上場後は、米国株を扱う証券会社で市場から買えるようになる見込みです。
- アンソロピック目論見書(S-1)を読んだ|赤字12.8兆円の正体と、日本で報じられない5つの記載
- Muse Wonder(ミューズ・ワンダー)とは?Metaの新AIは日本で使える?料金とClaude・ChatGPTとの違い【2026年10月最新】
- setlog(セットログ)とは?韓国発Vlogアプリの仕組みとSNS市場の変化
- 情報漏洩は日本だけ急増?世界と比べた2026年秋の実態|AIが原因と言える証拠は韓国にあった
- OpenAI「GPT-6.1 Astra」公開見送りの理由とは|Mythosとの違い、dots・Sonnet 5.5発表まで整理
更新履歴
- 2026年10月27日:記事を公開
主な参照元
- Anthropic, PBC Form S-1(SEC EDGAR、2026年10月26日)
- Anthropic公式発表「Anthropic files S-1 with the SEC」
- Fortune(2026年10月26日、S-1の財務・リスク要因)
- ウォール・ストリート・ジャーナル(2026年10月26日、上場時期・調達額・評価額/経営陣の報酬)
- ロイター(2026年9〜10月、創業者の議決権・持ち株)
- 日本経済新聞(2026年10月27日、みずほとMUFGが幹事証券団に)
- VentureBeat、The Next Web、PPC Land、Digital Digging、Cape Fear Advisors ほか(S-1の個別記載の分析)
- CNBC(2026年9月25日、国防総省の指定をめぐる控訴審判決)
コメント