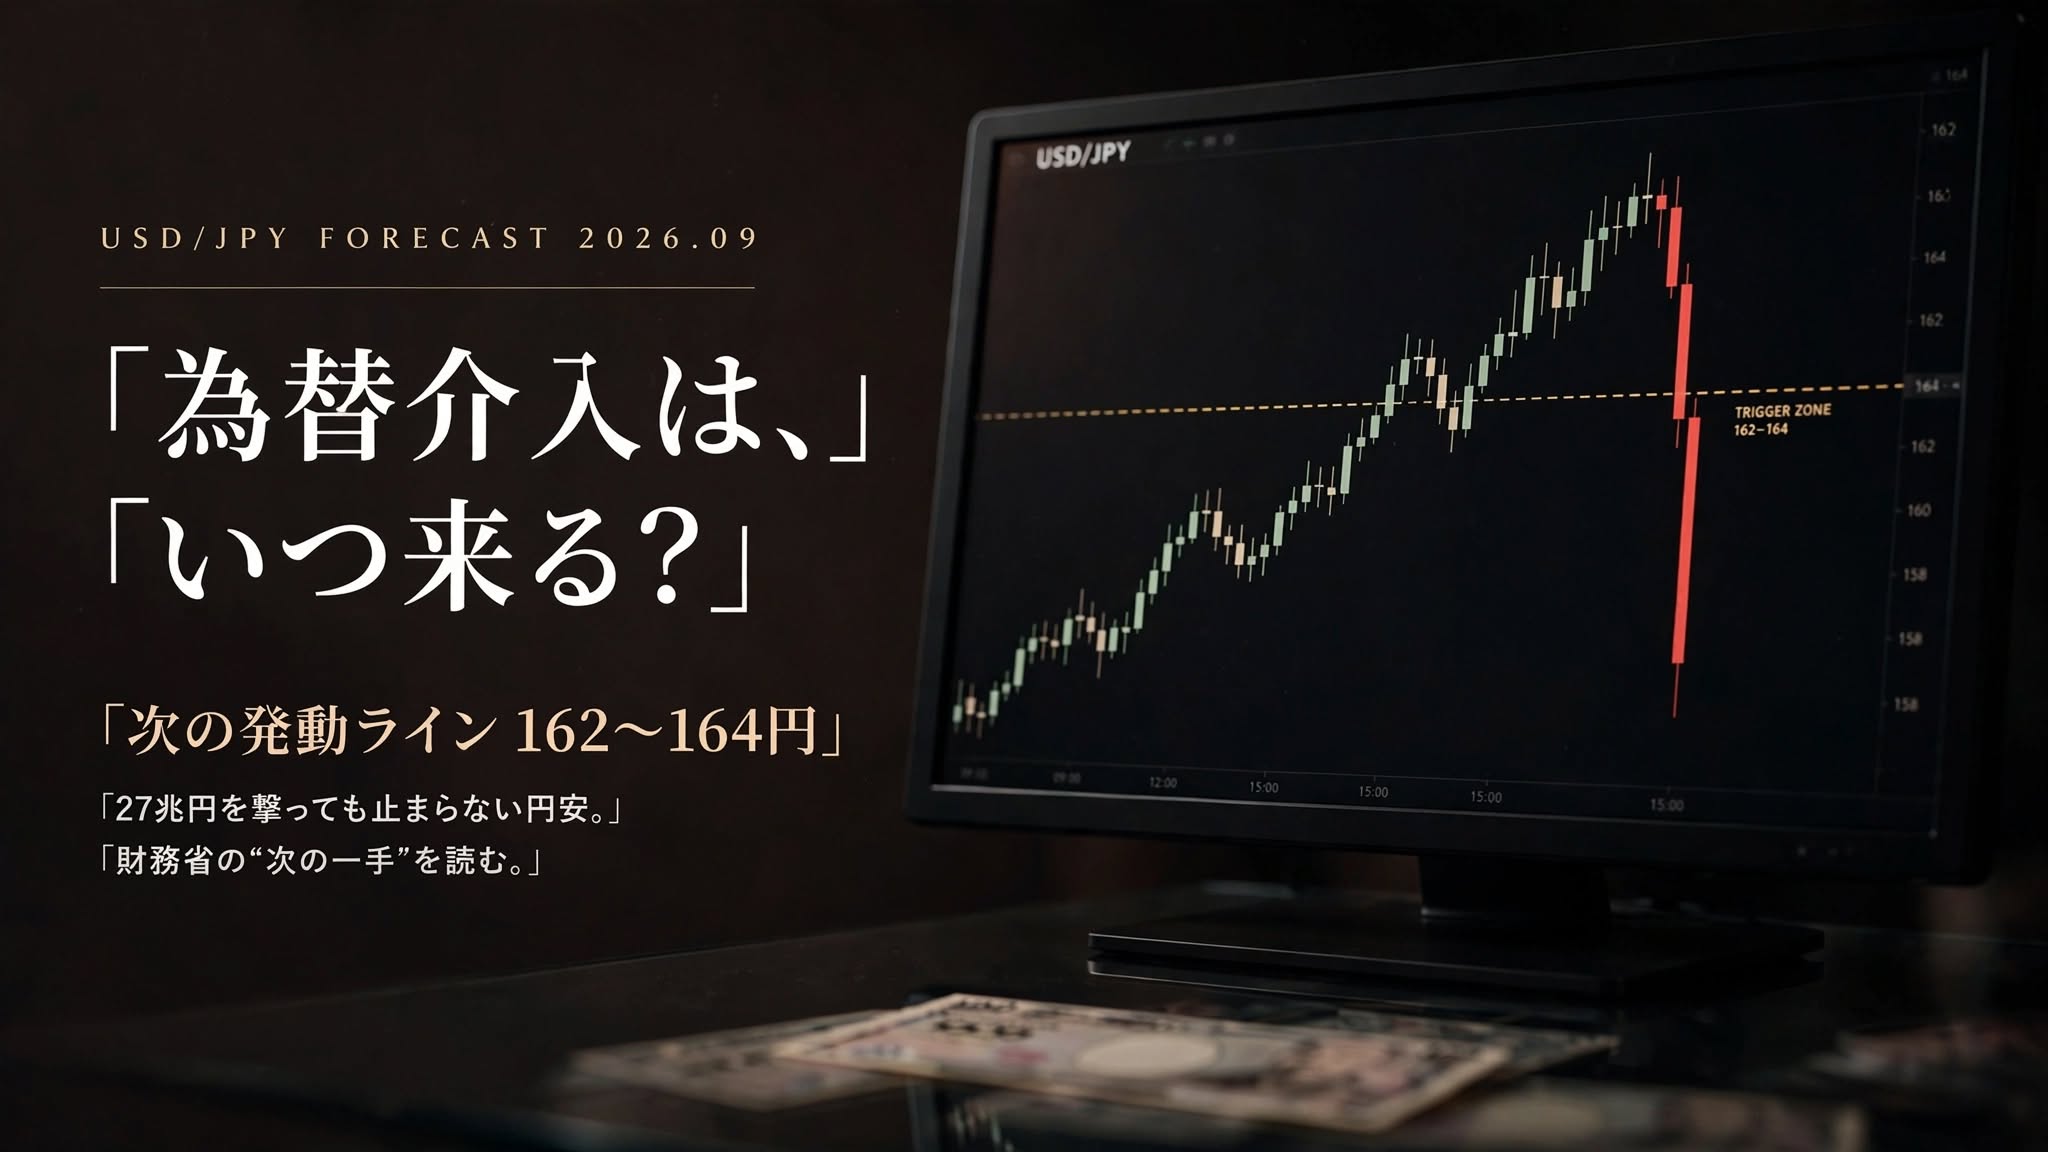
「次の為替介入はいつか」——このページは、その問いに答えるために更新を続けている定点観測の記事です。
2026年9月18日現在、ドル円は156〜157円台。
日銀が31年ぶりの1.25%へ利上げしたその日ですら、円は買われませんでした。
今年、財務省が円を守るために投じたお金は、判明分だけで27兆1,342億円。
それでも円安は「止まった」のではなく、「ひと休みしている」だけです。
結論から書きます。
次の為替介入、ウサギ研究員の見立て
- いつ? 9月中はほぼなし。10月末までは口先介入で様子見が本線。次の山場は10月後半〜11月3日の米中間選挙前後
- 何円で? 実弾の警戒ゾーンは162〜164円。とくに7月の旧高値163.99円は、財務省にとって「面子のライン」
- 可能性は? いまの156〜157円台では低い。ただし1日2円規模の急な円安が出れば、水準に関係なく一気に高まる
- 何回撃てる? すぐ使える外貨預金は約25兆円。7月末の一撃だけで、その6割近くを使った計算
※時期・水準はすべて予想です。断定ではなく、投資助言でもありません。
1. いまどこにいる? 2026年9月18日の現在地
9月は、日米の中央銀行がそろって動いた月でした。
日本時間9月17日未明にFRB(アメリカの中央銀行)が約3年ぶりの利上げを決め、翌18日には日銀が政策金利を1.0%から1.25%へ引き上げました。
為替はシーソーです。両側に同じ重さの重りを同時に乗せても、傾きは変わりません。
日米の金利差はおよそ2.5〜2.75%のまま。「円を借りてドルで運用する」お金の流れは続き、日銀の発表直後、ドル円はむしろ156円台前半から157円台へ円安に振れました。
つまり、金利では円安を止められない。止めてきたのは、財務省の「実弾」=為替介入です。
日銀の利上げの中身は、日銀1.25%利上げの解説記事で詳しく書いています。
2. 2026年の為替介入をおさらい——回数と金額
出典:財務省「外国為替平衡操作の実施状況」。7月30日以降の日付ごとの内訳は、11月上旬の日次公表まで未確定。
注目してほしいのは金額よりも、効き目の長さです。
GWの11.7兆円は、ドル円が介入前の水準に戻るまで約3か月の時間を買いました。
7月末の15.4兆円は、8月3日の安値155.03円から8月28日に160円20銭へ戻るまで、わずか4週間。
より大きな弾を撃って、より早く押し返された。介入の「賞味期限」は、回を追うごとに短くなっています。
介入の日付・金額を時系列で整理した実績まとめは、「2026年の為替介入は何回あったのか」にあります。
3. 財務省が動く3つの条件——2026年の実例で答え合わせ
財務省は介入の理由を、いつも「過度な変動」「投機的な動き」への対応と説明します。
2022年以降の実例を並べると、実際には次の3つの条件が重なったときに実弾が出ています。
条件① 水準より「スピード」
いちばん効くのは、何円かよりもどれだけ速く動いたかです。
ゆっくり上がる円安は、口先で見送られることがあります。逆に、数時間で1〜2円、1日で2円以上吹き上がるような動きは「投機」と見なされやすく、実弾の引き金になります。
7月30日の夜、ドル円は約50分で5円動きました。止める側の動きもまた、それだけ速いということです。
条件② 心理的な節目——防衛ラインは「上」にずれた
2024年は「160円」が事実上のレッドラインでした。
ところが2026年、GWの介入が入ったのは160円70銭台、7月末は163円台後半。防衛ラインは年を追うごとに上へずれています。
「160円を超えたら即介入」という思い込みで構えていると、足元をすくわれます。
条件③ アメリカの「お墨付き」
日本が単独で円を買うとき、いちばん気にするのはアメリカの目です。
5月のG7財務相会議(パリ)で「過度な変動は望ましくない」という合意を再確認し、ベッセント米財務長官(トランプ政権の財務大臣にあたる人物)も同じ趣旨の発言を重ねました。
そして7月末には、アメリカ自身が円買いに加わる日米協調介入が実現。ベッセント氏は8月2日、Xに「さらなる協調介入への参加をためらわない」と投稿しています。
条件③は、2026年に入って過去にないレベルで満たされていると言っていいでしょう。
財務相・財務官の言葉は、実弾が近づくほど一段ずつ強くなります。
「注視している」→「緊張感を持って注視」→「必要に応じ、いつでも適切に対応する」→「断固たる措置を取る」。
9月18日時点の片山さつき財務相(9月17日の内閣改造で留任)は、「いつでも適切に対応する」の段階で持ちこたえています。ここから表現が跳ね上がったら要注意です。
4. 次の為替介入は何円で? 発動ラインを予想する
ここからは予想です。
基準にするのは、7月23日の高値164.00円から、介入後の8月3日の安値155.03円までの下げ幅。この戻り具合(フィボナッチ比率)と、当局の防衛意識が重なる水準を並べると、次のようになります。
※政府は具体的な水準を一貫して明言していません。条件①のとおり、速度が速ければ下の水準でも実弾は出ます。
ウサギ研究員の見立てでは、163円台後半での介入は、経済合理性というより財務省の「面子」の問題です。
一度守った旧高値を、二度目にあっさり抜かれる。それは「介入しても無駄」と市場に学習させる、いちばん避けたい展開だからです。
5. 次の為替介入はいつ? 時期の予想と3つのシナリオ
年内の主なイベントを並べます。介入の「時期」は、このカレンダーと値動きの掛け算で決まります。
このカレンダーを踏まえた、9月18日時点のシナリオです。
10月末までは口先介入で凌ぐ
156〜160円のレンジにとどまる限り、実弾は温存。8月に過去最大を撃った直後で、弾薬(後述)を無駄にしたくない。日銀も10月は動きにくく、相場は材料待ちになりやすい。
再び160円台へ、そして162〜164円へ速いペースで上昇 → 実弾
引き金になりうるのは、強い米国の物価・雇用統計、FRBが示した「年内もう1回の利上げ」の前倒し観測、中東情勢の再燃による原油高。どれも「ドル高・円安の加速」につながり、条件①のスピードを満たしやすい。
中間選挙前後、政府が円高に「追い討ち」をかける
トランプ政権の求心力低下や長引く戦争で、市場が自分からリスクを嫌って円を買い戻す局面が来たとき、政府があえて同じ方向に介入を重ね、130円台後半あたりまで一気に押し込む。「介入しても数週間で戻る」という学習そのものを壊しにいく、懲罰的な一撃です。自分でも変なことを言っている自覚はあります。詳しくは第3弾の記事で。
ひとつ付け加えると、12月の日銀利上げは「円安が進んだときの防波堤」として使われる可能性があります。
中間選挙で共和党が踏みとどまって円安が再燃すれば、財務省の介入と日銀の利上げがセットで出てくる。2024年に円安を反転させた「介入×利上げ」の再現です。逆に民主党が躍進して円高が進めば、どちらも出番は遠のきます。
6. 為替介入はあと何回できる? 「弾薬」の現実
読者からいちばん多い質問です。先に数字を置きます(1ドル=156円で換算)。
7月末からの介入15.4兆円(約960億ドル)は、預金部分の6割近くにあたります。同じ規模をもう一度、預金だけで撃つのは難しい計算です。
「200兆円もあるなら余裕では?」と思うかもしれませんが、介入にすぐ使えるのは基本的に預金だけです。
残りの大半は米国債。これを売って現金にすると、アメリカの長期金利を押し上げてしまいます。日本は米国債の最大級の持ち主で、ベッセント長官がいちばん嫌う展開でもある。財布にお金はあるけれど、定期預金を崩すと親戚(アメリカ)に怒られる——そんな状態です。
専門家の見方も割れています。第一生命経済研究所の熊野英生氏は「すぐ使える資金は限られ、何回も介入はできない」とみる一方、黒田東彦・元日銀総裁は「弾切れ論は誤解」という立場です。
もうひとつの縛りが、IMF(国際通貨基金)の分類基準。半年に3回を超えて介入すると「自由変動相場制」ではなく「管理された変動相場制」に分類されうる、という運用上の目安があります。
弾は無限ではない。だからこそ、次の一発は「ここぞ」という場面まで温存されるはずです。
7. なぜ介入しても円安は止まらないのか
2024年と2026年を比べると、答えははっきりします。
- 2024年(成功例):GWと7月に計約15兆円の介入。直後の7月に日銀が利上げし、市場は「金利差という重力が変わる」と受け止めた。円キャリートレード(円で借りて高金利通貨で運用する取引)の巻き戻しが起き、約2か月で139円台まで円高が進んだ
- 2026年(現状):介入は計27兆円と倍近い。日銀も6月・9月と利上げした。ところがFRBも同じだけ利上げし、金利差はまったく縮まっていない。介入は「割安なドルを買える瞬間」として利用され、毎回同じ場所に戻ってくる
しかも、いまの円安の主犯は投機ではなく構造的なお金の流れです。
- 実需のドル買い:エネルギーの大半を輸入に頼る日本では、企業は儲けのためではなく事業を続けるためにドルを買う。原油高になるほど、この「仕方のない円売り」が増える
- 新NISAの毎月の円売り:オルカンや米国株の積立は、運用会社を通じて毎月機械的にドルを買っている。国民総出の「ドル買い」だ
- 企業の対米投資と財政:巨額の対米投資はそのままドル需要になり、財政の拡張は円の信認をじわじわ削る
介入は、この流れを一切変えません。だからウサギ研究員の結論は、ずっと同じです。
介入が変えるのは円安の「方向」ではなく「速度」だけ。しかも、買える時間は回を追うごとに短くなっている。
8. 次の介入に備えて、いま見ておくべきポイント
- 160円の攻防:日足の終値で160円台に定着するかどうか。定着すれば警戒度が一段上がる
- 1日2円超の急変動:水準より重要。数時間で1〜2円吹き上がったら要注意
- 片山財務相・三村財務官の言葉:「適切に対応」から「断固たる措置」へ変わったら直前サイン
- ベッセント長官の発言:円安への言及が増えたら、日米協調の再発動が近い
- 米国の物価・雇用統計とFRB:年内の追加利上げが前倒しされるとドル高が加速する
- 月末の財務省公表:介入があったかどうかの答え合わせ
- 中東情勢と原油価格:原油高は日本の円安圧力を直接強める
9. ウサギ研究員のスタンス(2026年9月)
一人の投資家としての、率直なスタンスを書いておきます。投資助言でも推奨でもありません。
- ドル円のFXは休む——いまは「分析が正しくても負ける」相場。介入が来れば一瞬で数円吹き飛び、来なければ円安が続く。当てても、それはトレードではなく運です
- 少なくとも米中間選挙までは様子見——関税・財政・ドル高容認か否か、アメリカの着地点が見えるまで長期ポジションは持たない
- やるなら「管理」が先——指値・利確・損切りは必ず入れる。「もう少し」と粘った瞬間に、相場は顔を変えます
※本内容は筆者個人の見解であり、特定の投資行動を推奨するものではありません。
介入のノイズに振り回されない、バフェットの思考法
介入や金利差といった短期のノイズに右往左往する投資は、値動きに資金を溶かすリスクと隣り合わせです。通貨の価値が目減りする時代に、なぜバフェットは日本の商社株を選んだのか。その考え方を一冊で押さえておくと、相場の見え方が変わります。
Amazonで書籍の詳細を見るAmazonのアソシエイトとして、うさぎ技研は適格販売により収入を得ています。
よくある質問(FAQ)
- Q次の為替介入はいつですか?
- A
断定はできませんが、2026年9月18日時点のドル円は156〜157円台で、当面は口先介入で様子見との見方が有力です。次の山場は、ドル円が再び160円台に乗せて急変動が起きた場合や、11月3日の米中間選挙前後と考えられます。
- Q為替介入は何円くらいで行われますか?
- A
政府は具体的な水準を明言していません。2026年はGWが160円70銭台、7月末が163円台後半で介入が入りました。テクニカルと当局の防衛意識が重なりやすいのは162〜164円、とくに7月の旧高値163.99円付近です。ただし水準より変動の速さが重視されるため、急な円安なら160円台前半でも実施されえます。
- Q為替介入の可能性はどのくらいありますか?
- A
ドル円が158円未満なら低く、160円台に定着すると高まり、162円を超えるとかなり高くなる、というのが目安です。1日に2円を超えるような急な円安が起きた場合は、水準に関係なく可能性が一気に高まります。
- Q為替介入があったかどうかは、どうやって確認できますか?
- A
財務省が毎月末に「外国為替平衡操作の実施状況」として期間中の合計額を公表し、日付ごとの内訳は四半期ごとにまとめて公表されます。リアルタイムでは、短時間の急激な値動き、財務相・財務官の発言、日銀当座預金の変化などから推測するのが一般的です。
- Q為替介入はあと何回できますか?
- A
2026年7月末の外貨準備は約1.287兆ドル(約200兆円)ですが、すぐ使える預金は約1,622億ドル(約25兆円)です。7月末からの介入(約15.4兆円)だけで預金の6割近くを使った計算で、同規模をもう一度預金だけで行うのは難しいとみられます。米国債を売れば原資は増えますが、米金利への影響があり簡単ではありません。
- Q日銀が利上げしたのに、なぜ円高にならないのですか?
- A
2026年9月は、日銀の利上げの前日にFRBも同じ幅で利上げしたため、日米の金利差が縮まりませんでした。日銀の利上げが円高材料として効くのは、FRBが据え置くか利下げする場面に限られます。
- Q為替介入の資金はどこから出ていますか?税金ですか?
- A
円買い介入は、外国為替資金特別会計(外為特会)が保有するドルなどの外貨を売って行います。一般の税収を直接使うわけではありませんが、外為特会は政府の財産であり、損益は最終的に国民の負担や利益に関わります。
- ハワード・バフェットとは何者か|会長退任の本当の理由とビル・ゲイツとの決別、日本の商社株の行方
- 利上げしたのに円安。日銀1.25%・反対2票・植田会見から読む為替・金・株と住宅ローン、そして沖縄の軍用地【2026年9月】
- 【続報】旧沖縄三越跡地は「ハイグレード」になれるか|13階建て・2030年末完成と、誰も書かない“地下と道”の話
- 為替介入15兆3,993億円は過去最大、それでも”4週間”で160円台に逆戻り|9月の日米中銀ウィークと『次』を読む
- ヨール街(Y’all Street)とは?テキサスに3つの証券取引所が集まった理由と、ウォール街との決定的な差

まとめ:次の一発は「ここぞ」まで温存される
- 2026年の介入は判明分で27兆1,342億円。それでも円安は止まらず、効き目は3か月から4週間へ縮んだ
- 9月は日米がそろって利上げし、金利差は不変。金利では円安を止められない構図が続く
- 次の実弾は、160円台への再上昇と急変動がそろったとき。警戒ゾーンは162〜164円、面子のラインは163.99円
- 時期の山場は10月後半〜11月3日の米中間選挙前後。それまでは口先介入で凌ぐのが本線
- すぐ使える弾薬は約25兆円。だからこそ、次の一発は「ここぞ」まで温存される
介入は予告なく来ます。「このタイミングで来る」と断言できる人は、世界のどこにもいません。
できるのは、シナリオを複数持ち、外れたときの損失を先に決めておくことだけ。ウサギ研究員は、引き続き財務省とワシントンの両方を見張り、このページを更新していきます。
円安インフレで上がり続けるコストに、バックオフィスから手を打つ
輸入コストも人件費も上がる局面で、真っ先に削れるのは利益を生まない間接業務です。銀行口座やカードと自動連携し、仕訳をAIに任せる会計ソフトなら、経理の手間を大きく減らせます。

更新履歴:2026年6月9日公開/2026年9月18日 全面改訂(5月〜7月の予測記事・速報記事を本記事に統合し、9月の日米利上げと介入実績を反映)
※本記事は2026年9月18日時点の公表情報・報道をもとに作成しています。相場の見立てや確率は筆者個人の見解であり、特定の金融商品の売買を推奨・勧誘するものではありません。投資の最終判断はご自身の責任でお願いします。出典:財務省「外国為替平衡操作の実施状況」「外貨準備等の状況」ほか各種報道。
コメント