ホルムズ海峡は、戦争が始まった2月28日から7か月、事実上の封鎖状態が続いています。それなのに、なぜ日本に原油が届いているのか。
答えは、STS(Ship-to-Ship、船から船への洋上積み替え)という「リレー」にあります。
海峡のいちばん危険な区間だけを専用のシャトル船が往復し、海峡の外で大型タンカーへ原油を積み替える。
報道では「船舶間積み替え」「シャトル船」と呼ばれ、位置情報を切って動く船は「闇タンカー」とも呼ばれます。
この仕組みの裏には、三つの意外な主役がいます。
保険会社の電卓、オイルメジャー(国際石油資本)の成績表、そしてタンカー船員の腕前です。
本稿では、STSの仕組みと、日本のガソリン価格・備蓄、原油価格、タンカー運賃への影響を、ニュースを追っていない方にも分かるように整理します。
2026年10月1日時点の情報で、ドルの円換算は1ドル=155円の概算です。
SUMMARY
この記事の要点
- STSとは、海峡の最も危険な区間だけを専用のシャトル船に任せ、海峡の外で大型船へ洋上積み替えするリレー方式
- 日本のガソリンは全国平均170円台だが、1リットル約50円の補助金で抑えている。石油備蓄は195日分(9月25日時点)
- 海峡を縛っているのは軍事面だけでなく戦争保険料。国営石油会社の自家保険が、その穴を埋めている
- 正規の船は、保険に加えてオイルメジャーの検査「ベッティング/SIRE」という二つ目の関所を通る。最後に荷を運び切るのは船員の腕
- STSは渋滞し、VLCC(超大型タンカー)の運賃は日額127万ドル(約1.97億円)の過去最高。原油価格は抑えられ、運賃だけが暴騰している
最終更新:2026年10月1日(日本時間)。数字は日々変動します。
BACKGROUND
本稿のきっかけは、広瀬隆雄氏(愛称「じっちゃま」、米国株の解説者)がXで紹介したSTSの図解(日本時間9月30日)と、同日のサロンライブの要約です。元の投稿を見る
STSとは?封鎖のホルムズ海峡から原油を運び出す「リレー」のしくみ
STSは「Ship-to-Ship(船から船へ)」の略で、洋上で2隻の船を横付けにして、荷(ここでは原油や石油製品)を直接移し替えることです。ホルムズ海峡では、これを「いちばん危ない区間だけ専用の船に任せるリレー」として使っています。
駅伝でいえば、最難関の区間にその区間専門の走者を立てる発想です。
流れは次の5ステップです。
- 湾内で積む:
サウジアラビア、クウェート、イラク、UAE(アラブ首長国連邦)などの湾内ターミナルで原油を積みます。 - 海峡を渡る:
往復専用のシャトル船(シャトルタンカー)が、ホルムズ海峡を渡ります。旅程でいちばん危険な部分です。 - 洋上で積み替える:
海峡の外、オマーン湾のソハール沖やフジャイラ沖で、外洋を走る大型船に原油を移します。 - 大型船が消費地へ向かう:
受け取ったVLCC(超大型原油タンカー。1隻で約200万バレルを積む)が、アジアや欧州へ向かいます。海峡には入りません。 - シャトル船が湾内へ戻る:
空荷で海峡を引き返し、また積みます。これを繰り返します。
ソハールはオマーン北部の深水港、フジャイラはUAE東岸の石油貯蔵・給油港で、どちらも海峡のすぐ外側にあります。
報道によれば、この方式を最初に組み立てたのはUAEの国営石油会社ADNOC(アブダビ国営石油会社)です。
4月、アジアまで数週間かけて往復していたタンカーを、シャトル用に振り向けたのが始まりとされています。
サウジアラムコ(サウジアラビア国営石油会社)も続き、5月ごろからは米軍が積み替えを秘密裏に支援していると報じられました。
戦前は、買い手が湾内のターミナルで直接積むのが普通で、STSはほとんど使われていませんでした。
規模は急拡大しています。タンカー追跡サイトのTankerTrackersは、8月26日に少なくとも15件の積み替えが同時進行し、合計約2,500万バレルが動いていたと伝えました。
調査会社の推計は定義によって違いますが、日量100万〜300万バレル台。
下の図のとおり、数字は一致しないものの、戦前はほとんど使われなかった方式が一気に主流の一つになったことは共通しています。
STS VOLUME — TWO ESTIMATES
オマーン湾のSTS、1日にどれだけ積み替えられている?
原油の洋上積み替え量(日量・バレル)。調査会社2社の推計
KPLER(ケプラー)
8月の実績と、9月の見通し
8月
9月(見通し)
8月→9月で約1.8倍 海峡を通る量の約4割に相当
VORTEXA(ヴォルテクサ)
7月上旬から8月下旬までの平均
7〜8月平均
HOW TO READ
- 数字は一致しない:近い時期でも約2倍の開きがあります。集計の定義が違うため、2社を横並びで比べるのは禁物です。
- 共通点:戦前はほとんど使われなかった方式が、日量100万〜300万バレル台に膨らんでいます。
出所:Vortexa(ロイズ・リスト・インテリジェンス、8月27日付ブリーフ)、Kpler(Baird Maritime、9月)。9月は見通し。バーは同一スケールですが、定義が異なるため直接の比較はできません。
もう一つの特徴が秘匿です。
6月のロイター報道では、出港時刻をずらし、灯火を落とし、船の位置を知らせるAIS(自動船舶識別装置)を切る手法が確認されています。
これが「闇タンカー」と呼ばれる所以です。海の上で「見えない」ことが、ここでは安全策になっています。
日本のガソリン価格はどうなる?原油の9割以上を中東に頼る日本への影響
日本は輸入する原油の9割以上を中東に頼っています(資源エネルギー庁)。その大半が、ホルムズ海峡を通ります。
日本にとって、これがいちばん重い数字です。では、足元の暮らしはどうなっているのか。
ガソリンは170円台。ただし「補助金」が支えている
経済産業省が9月30日に発表した28日時点のレギュラーガソリン全国平均は、1リットル170円20銭でした。
落ち着いて見えますが、これは政府が補助金で170円程度に抑えているからです。
補助額は、9月10〜16日が36円、17〜30日が51円、10月1〜7日は50円70銭。
補助がなければ、200円を大きく超える水準です。
ガソリンスタンドの表示は静かでも、裏では原油価格の上昇分を税金が肩代わりしています。
石油備蓄は195日分。ただし、使えば減る一方の貯金
経産省の速報では、9月25日時点の石油備蓄は195日分でした(国家備蓄102日、民間備蓄89日、産油国共同備蓄4日)。1月末は248日分で、3月以降の放出などで約50日分減っています。まだ約6か月分あります。
調達先も、運び方も変わった
ENEOSと出光興産は、通常より早く10月積みのオマーン原油を買い付けたと、ブルームバーグが9月16日に報じました。ペルシャ湾岸産の原油は、9月に買うと通常は11月積みになります。
サウジのパイプライン停止を受けた動きとみられています。
運び方も変わりました。
渡邉英徳氏の研究室がnoteで公開した分析によれば、5月にはフジャイラ沖でのVLCC同士のSTSが衛星画像で確認され、さらにマラッカ沖で、中東から運ばれてきた原油が日本関連のVLCCに積み替えられる動きも見つかっています。
日本のVLCCがペルシャ湾へ原油を取りに行くのではなく、安全な海域で原油を「迎えに行く」輸送へ変わりつつある、という整理です。
海峡を通ったENEOS関連のタンカーが運んだのは、215万バレル。国内需要のほぼ1日分です。
命がけの航海で、1日分。
積み替えのたびに、船と時間と保険料が余計にかかります。
そのコストは、運賃を通じて原油の調達価格に乗り、補助金や物価というかたちで私たちの家計に戻ってきます。
なお、電気・ガス料金に効くLNG(液化天然ガス)は別の問題で、原油のようなパイプラインの迂回路がほとんどありません(東京大学先端科学技術研究センターの解説)。本稿は原油に絞っています。
ホルムズ海峡を閉じたのは、ミサイルより「保険」だった
船は保険がなければ動けません。
戦争危険を補償する保険(戦争保険)が実質的に使えなくなると、港も融資元も荷主も、その船を相手にしなくなります。
海峡が「通れない」のは、物理的に塞がれているからというより、「通ると割に合わない」からという面が大きい。経済の損得勘定、いわば「経済合理性」が、海峡を縛っているわけです。
WAR RISK PREMIUM
0.25% → 3〜10%
船体価格に対する戦争保険料の目安(1航海)。2026年7月時点の報道
1億ドル(約155億円)のタンカーなら、1航海あたり300万〜1,000万ドル(約4.65億〜15.5億円)。戦前は約25万ドル(約3,875万円)でした。
9月下旬のロイター報道では、戦争保険料は7日間の航海を単位に、24時間ごとに見直されます。
サウジ南部の港やホルムズ経由では1航海で約700万ドル(約10.9億円)。
戦前は少なくとも約10万ドル(約1,550万円)でした。
タンカーの値付けも妙なことになっています。
CNNによると、保険会社は5〜10年落ちの最大級タンカーを1億5,000万ドル(約232.5億円)と評価しています。
新造船は1億3,500万ドル(約209億円)で造れるのに、です。
中古が新車より高いという、車好きなら一度は見た光景が、タンカーの世界でも起きています。
では、民間の保険会社が引き受けにくいリスクを、誰が持つのか。答えは産油国です。
アルジャジーラの取材に、保険会社のCEOはこう説明しています。
運ばれる原油の多くは各国の国営石油会社のものなので、国家が後ろ盾になった自家保険と民間保険を組み合わせる形が多い。
戦時には保険会社がSTSを含む広い補償を出しにくく、リスクの相当部分は産油国側に残る、と。
つまり、民間の保険会社が「割に合わない」と店じまいした海峡を、国家の財布(と、報じられている米軍の支援)がこじ開けた。これがSTS方式の正体です。
9月中旬には、サウジの東西パイプライン(国土を横断して紅海側のヤンブー港へ原油を送る管)がドローン攻撃を受けて止まり、同港からの輸出が途絶えました。行き場を失ったサウジ原油はSTSに流れ込みます。
パイプラインは9月22日に再稼働し、ヤンブーの積み出しも再開しましたが、全面復旧には数週間かかるとの見方があります。攻撃の主体や日付は報道によって食い違うため、本稿では触れません。
ベッティングとSIREとは?オイルメジャーが握る、もう一つの関所
保険が「海峡に入れるか」を決める関所なら、もう一つ、「その船に原油を積ませてよいか」を決める関所があります。
荷主であるオイルメジャーが握っている、タンカー版の成績表です。
ベッティングとSIREの意味
ベッティング(vetting)は「精査する」という意味の言葉で、荷主が自社の原油を積ませる前に、船と運航会社を審査して合否を決める仕組みです。
判断材料になるのが、SIRE(Ship Inspection Report Programme、船舶検査報告プログラム)という検査報告のデータベース。
運営するのはOCIMF(国際石油会社海事フォーラム)で、111社の石油会社が加盟する業界団体です。
加盟各社がOCIMF認定の検査官を船に送り込み、その報告書が共通のデータベースに登録されます。
荷主や商社、ターミナルは、それを見て「この船は使ってよいか」を判断します。
1993年から続く「船の成績表」
SIREは、1989年のエクソン・バルディーズ号(アラスカ沖)の油流出事故の後、基準に満たない船への懸念に応えるため、1993年に始まりました。2024年9月2日には、刷新版の「SIRE 2.0」が唯一の検査制度になっています。
SIRE 2.0は、固定のチェックリストをやめ、船の種類、船齢、過去の履歴、リスクに応じて毎回質問が変わります。
審査は設備(ハード)、手順(プロセス)、人(ヒューマン)の三本立て。「船が立派でも、動かす人と手順がダメなら事故は起きる」という発想です。
効き目は絶大です。報告書で指摘の多い船は荷主から敬遠され、仕事が回ってこなくなります。
業界の解説では、新造の立派な船でも、運航管理の成績が悪ければ入札にすら参加できない場合があるとされています。
TWO GATES
GATE 1 — INSURANCE
保険:海峡に入れるか(金の関所)
決めるのは保険会社と金融機関。割に合わなければ、船は動かない。
GATE 2 — VETTING
ベッティング/SIRE:原油を積ませてもらえるか(品質の関所)
決めるのはオイルメジャーなどの荷主。成績が悪ければ、仕事が来ない。
正規の荷主が関わる輸送は、この二重の関所を通るのが前提です。
一方、位置情報を切って行う「影」の積み替えでは、老朽船、検査を受けていないホース、保険なし、という組み合わせが珍しくないと専門家は指摘しています(アルジャジーラ)。
同じSTSでも、天と地の差があります。
日本の海運会社も、この成績表と無縁ではありません。
日本郵船(NYK)は2026年5月、世界の運航管理会社を集めたタンカー品質会議を開き、SIRE 2.0への備えを共有しました。
ENEOSは自社の「船舶安全基準」を公開し、基準を満たさない船は自社グループの輸送に使えないと明記しています(公開されているのは沿海船向け)。
私たちのガソリンや灯油は、こうした「使ってよい船か」の審査の上で運ばれているわけです。
タンカー船員はなぜ凄いのか:「海の職人」であり「海上の弁護士」
保険とベッティング、二つの関所を抜けて、最後に原油を運び切るのは、船の上の人間です。
ここがSTS方式のいちばん分かりにくく、いちばん凄いところです。
技術:巨大船2隻を、洋上で横付けにする
全長300メートル級の船2隻を、風と波のなかで並べ、ゴム製のフェンダー(緩衝材)で挟み、太いホースをつないで原油を移します。ビル並みの巨体を、波の上で、触れる寸前まで寄せる。車庫入れが苦手な人は、見ているだけで胃が痛くなる作業です。
しかも作業は風力4(風速11〜16ノット、中程度の風)でも行われ、積み替えの最中に天候が崩れれば、船が危うい状態になりかねないと指摘されています。
海峡を渡る区間だけ専用の乗組員を乗せ、海峡の外で通常のクルーと交代する運用も広がっていると、英ロイズ・リスト(海運専門紙)の情報部門が伝えています。
危険な区間だけを専門職に任せる、という発想はここにもあります。
海峡周辺ではGPSの妨害も懸念されています。
海事の専門家の解説では、衛星測位に頼れなくなった場合に備え、危険箇所の近くでは6分以内の間隔で手作業の位置確認を行うことが勧められています。
最新の電子機器を使いこなしたうえで、いざとなれば目視とレーダーと推測航法という昔ながらの航海術に戻れる。
職人芸です。
5月には、ENEOS関連の大型タンカーが海峡を通過しました。
高市首相はXで、日本人4人が乗船していると発信しています。通航料は支払っていないと、国土交通省は説明しました。
説明力:検査官を、英語で納得させる
SIRE 2.0は、設備だけでなく乗組員も審査します。
検査官は「なぜその操作をしたのか」「安全管理はどう担保されているのか」と尋ねてきます。
船員は、それを英語で、筋道を立てて説明しなければなりません。
指摘一つで船の評価が下がり、最悪の場合は荷主から外される。
技術があるだけでは足りず、「説明して納得させる力」が仕事の一部になっています。
交渉力:滞船料(デマレージ)という名の戦い
デマレージ(滞船料)とは、荷役が契約で決めた時間内に終わらなかったときに生じる、遅延の違約金です。
額は大きく、数千万円規模になることもあります。
一般に、船が到着を通知した時刻や、作業の開始・終了時刻といった現場の記録が、「遅れは誰の責任か」を争うときの証拠になります。船上の記録と交渉が、そのまま会社の利益を守るわけです。
いまのオマーン沖は、STSの渋滞で1件に約10日かかり、運賃は日額約2億円という異常な水準です。
遅れが出やすく、1日の重みは桁違い。実際に滞船料の争いが増えているという報道は確認できていませんが、揉めやすい構造に入っていることは確かです。
ここまで来ると、船員は「海の職人」であると同時に「海上の弁護士」です。
技術で船を動かし、英語で検査官を説得し、ミサイルの飛ぶ海域で荷主と時間と金を交渉する。
「みんな外交官になってほしい」というのは半分冗談ですが、半分は本気です。
海峡を開ける仕組みをつくったのは国家や軍かもしれません。けれど、その仕組みの上で荷を運び切るのは、最後は船の上の人間です。
STSの限界と、タンカー運賃が日額約2億円になった理由
便利な仕組みにも限界があります。ロイターは9月25日、オマーン沖のSTSが限界に達したと報じました。
サウジが紅海側から湾岸側へ輸出を振り替えた結果、他の産油国の分と合わせて、船も曳航船(タグボート)も人手も足りなくなっています。
- STS1件にかかる日数は、以前の5〜7日から約10日へ(調査会社Vortexa)
- 戦前と同じ量を運ぶのに要るVLCCは、8月の24隻から9月は40隻へ(ブローカーOil Brokerageの推計)
- VLCC全体の約15%がオマーン沖で待機。7月初めは約10%(英Clarksons、海運の調査・仲介大手)
- 中国の買い手は、STSの場所をインド西岸やマレーシア沖に移すか、精製所への直接搬入を求め始めた
オマーン沖の「洋上ターミナル」は、満員電車の様相です。
ALERT — VLCC DAILY RATE
約1.97億円/日
127万ドル。中東から中国への航路で過去最高(LSEG集計、9月21日)。戦前の5倍超の水準です。
運賃の動きは急でした。
バルチック海運取引所(ロンドンの海運市場)の指標では、9月初めに日額約70万ドルだったものが、中旬に初めて100万ドルを突破しています。
その後、LSEG(ロンドン証券取引所グループ。データ提供大手)の集計で127万ドルの過去最高を付けました。
奇妙なのは、運ぶ原油の量は戦前より少ないのに、運賃が史上最高だということです。
ロイズ・リストは、その主因をSTSと紅海の迂回による「船の使い方の非効率」だと分析しています。
西アフリカから中国へ向かう航路の運賃指数まで、過去最高の日額50.9万ドル(約7,890万円)を記録しました(USNIニュース)。
海運市場の運賃は互いにつながっており、元をたどればホルムズに行き着く、というわけです。
9月22日のパイプライン再稼働で、ヤンブーの積み出しは再開しました。
復旧が進めばシャトル船の需要は減る可能性がありますが、全面復旧には数週間かかるとされ、運賃への影響はまだ見えません。
原油が細るほど船が足りなくなり、船賃が跳ね上がる。皮肉な話ですが、これが「非効率」の値段です。
原油価格・ガソリン価格は、この先どうなる?3つのシナリオ
結論から言えば、価格の予測はしません。
機関ごとの見通しが大きく割れているからです。そこで、「何が起きたら、何が動くか」を条件分岐で整理します。
まず現状:原油価格は「抑えられている」
9月末のWTI原油先物(11月限)は、1バレル89.38ドル(約1万3,850円)で引けました。
戦前は60〜70ドル台、4月7日には終値で112.95ドル(約1万7,500円)まで上がっています(時事通信)。
戦時下にしては、落ち着いた水準です。
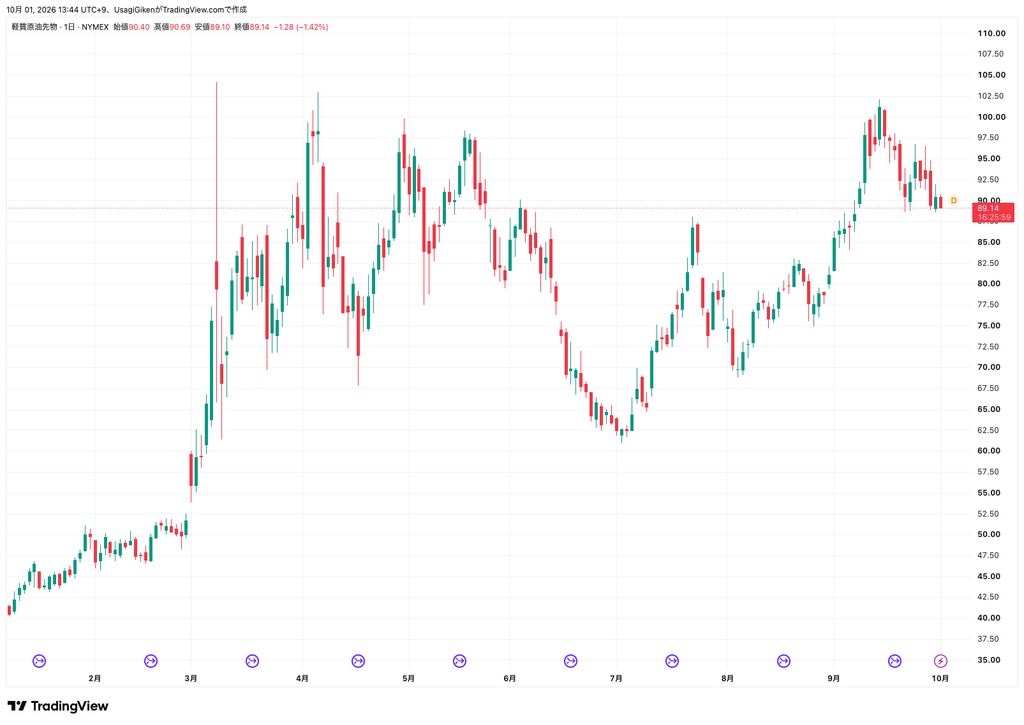
戦争開始後の3月に急騰し、9月は90ドル前後で推移。出典:TradingView(NYMEX)
価格を抑えている要因は三つあります。
- 供給の回復:
STSやパイプラインの迂回で、中東の原油輸出は戦前の6〜8割まで戻りました。日本経済新聞は約6割、Kplerは8割弱と伝えています(数字の差は集計方法の違いです)。 - 備蓄の放出:
米国は戦略石油備蓄から最大4,000万バレルを追加放出する方針を示しました。 - 需要の落ち込み:
JPモルガンの推計では、戦争中に世界の原油在庫が約20億バレル減りました。それでも市場が持ちこたえてきた大きな理由は、世界的な需要の大幅な減少だとCNNは伝えています。
とはいえ、安心はできません。
9月29日にも、海峡で3隻が飛翔体を受け、うち1隻は原油タンカーだったと、英国海事貿易オペレーション(UKMTO)が発表しています。
WTIは月間で3カ月連続の上昇となる見通しで、市場には地政学リスクの上乗せ分が残っています。
3つのシナリオ
THREE SCENARIOS — IF / THEN
条件分岐で読む、原油・ガソリン・運賃
SCENARIO 1 — 正常化へ
通航する船が増え、保険料率が下がる。STSは縮小し、運賃は下がる。原油には、地政学の上乗せ分が剥がれる余地。ガソリンの補助額も縮小に向かう。
見るサイン:保険料率、通航船数、米国とイランの協議の進展
SCENARIO 2 — 膠着(いま)
STSの渋滞が続き、運賃は高止まり。原油は高値圏で上下し、ガソリン補助金も続く。備蓄は少しずつ減る。
見るサイン:STSの待ち日数、ヤンブーの復旧ペース、備蓄日数の減り方
SCENARIO 3 — 悪化
攻撃の拡大やSTSの機能不全で、原油先物・運賃・保険料が上振れする。追加の備蓄放出や、補助額の増額が必要になる。
見るサイン:被弾報告の増加、イランによる制裁やブラックリストの拡大、米国の追加放出
どのシナリオになるかは、筆者にも分かりません。
ただ、9月の動きを見る限り、運賃と保険料は原油価格より先に、そして大きく動いてきました。
原油先物を見るなら、船賃と保険料を横目で見ておく価値があります。
投資家が見る指標と、タンカー株・日本の海運株の見方
STS時代の先行指標は、原油価格そのものより、運賃、保険料、STSの待ち日数です。
次の6つを追うと、「次」が見えやすくなります。
ACTION — WATCH LIST
STS時代に追う6つの指標
- STSの取扱量と待ち日数:KplerやVortexaのデータ。「1件約10日」が短くなるか
- 中東→中国のVLCC運賃:バルチック海運取引所のTD3C指数。100万ドル台を保つか
- 戦争保険料率:緊張が緩んでも、下がるのは遅れがち
- ヤンブー港の復旧ペース:パイプラインは9月22日に再稼働。復旧が進めばシャトル需要は減る
- イランの動き:交渉の行方、タンカーへの攻撃、「ブラックリスト」入りの船の増減
- 米国の備蓄放出とディーゼル輸出規制:供給面の政策カード
イランが設けた海峡管理組織、ペルシャ湾海峡庁(PGSA)は、77隻をブラックリストに載せたと報じられています。
ロイズ・リスト・インテリジェンスによれば、ブラックリストの船とのSTSなどを行った船にも制裁を科す構えを見せています。シャトル船の担い手が減れば、運賃にはさらに上乗せがかかる、という見方です。
広瀬隆雄氏(じっちゃま)の見立て
個人的に参考にさせてもらっている、広瀬氏がXで公開した9月30日のライブ要約を、筆者なりに整理すると次のとおりです。
- 船が通航を控える主因は、軍事封鎖よりも保険料などの「経済合理性」
- STSという新しい受け渡しの仕組みが定着し、原油の急騰リスクは後退(インフレは峠を越えた、という位置づけ)
- 積み替えでタンカーが拘束され、用船料は高止まりする
- 製品の出荷再開の見通しを受け、精製株への強気な見方は修正
ライブの詳細はサロン会員向けの内容のため、本稿では公開された要約の範囲で紹介しています。
なお、最後の精製株の修正については、具体的な根拠が公開情報の範囲では確認できていません。
これがホルムズ海峡タンカー通過!を可能にしているSTSという手法ですね。 https://t.co/3f6VkJfpdW pic.twitter.com/nyxWuW9IsH
— … (@hirosetakao) September 29, 2026
REFERENCE
広瀬隆雄氏(じっちゃま)の情報発信
本稿は、広瀬氏がXで公開した9月30日のライブ要約を出発点にしています。ライブの詳細や、米国株・マクロ相場の見方をじっくり追いたい方は、氏のDMMオンラインサロンとNOTEをご覧ください。
※本稿は公開情報をもとにした筆者独自の調査・解説で、広瀬氏本人の見解の全文ではありません。
タンカー株・海運株の見方
タンカー運賃の高さは、STSや紅海の迂回といった「非効率」が前提です。
海峡が落ち着けば、この上乗せ分は剥がれうる。実際、9月22日、イランが海峡の再開を提案したと伝わった日には、VLCCを22隻保有する米上場のDHTホールディングス(NY証券取引所上場のタンカー会社)の株は約3%下げました。ただし同社株は、9月全体では約18%上昇しています(米メディア報道)。値動きの振れ幅は大きい。
もう一つ、見落とせないデータがあります。
DHTは2016年建造のVLCC1隻を、10月から3年間、日額10万ドル(約1,550万円)で貸し出す契約を結びました。
スポットが日額100万ドルを超える局面で、3年契約は10分の1の水準です。
船主自身が「この異常は永遠には続かない」と値付けしているようにも読めます。あくまで筆者の推測です。
日本では、9月に入って海運大手の株価が軒並み上昇基調で、日本郵船は9月上旬に上場来高値を更新しました(日本経済新聞)。
ただし、上昇の背景は運賃全般の上昇観測で、タンカーだけの話ではありません。
高配当株として、9月末に向けた中間配当の権利取りの買いが入っていたことも指摘されています。
各社の事業構成も違い、商船三井は海運大手の中でエネルギー事業の比率が高いと、日経ヴェリタスは伝えています。
株価がすでに高値圏にあること自体が、リスクです。
海峡が正常化に向かう局面では、運賃の上乗せ分が剥がれて逆風になりうるからです。
気になる銘柄がある場合は、各社の決算資料で事業構成と運賃感応度を確認してください。
本稿は情報提供を目的としたもので、特定の銘柄・商品の売買を勧めるものではありません。数値は2026年9月末〜10月1日時点の報道・公表資料に基づく概算で、投資判断はご自身の責任でお願いします。
用語ミニ辞典
- STS(ship-to-ship):船から船への洋上積み替え。
- シャトル船(シャトルタンカー):海峡を往復して原油を運ぶ専用船。
- VLCC:超大型原油タンカー。1隻で約200万バレルを積み、全長は300メートル級。
- 闇タンカー:位置情報を切って航行する船。日本のメディアではこう呼ばれます。
- AIS:船が自分の位置や速度を周囲に知らせる装置。
- 戦争保険:戦争やテロによる船の損害を補償する保険。海域のリスクが上がると、保険料が跳ね上がります。
- ベッティング:荷主が船と運航会社を審査して、使ってよいか決める仕組み。
- SIRE:業界団体OCIMFが運営する、タンカーの検査報告データベース。1993年開始、2024年9月から「SIRE 2.0」。
- デマレージ(滞船料):荷役が契約時間内に終わらないときの、遅延の違約金。
- TD3C:中東から中国へのVLCC運賃を示す、バルチック海運取引所の指標。
- 備蓄日数:石油備蓄が国内の消費量の何日分にあたるか。国家備蓄、民間備蓄、産油国共同備蓄の合計で示されます。
よくある質問(FAQ)
- Qホルムズ海峡は今どうなっているの?
- A
戦争が始まった2月28日から7か月、通航は大きく制限されたままです。9月29日にも海峡で3隻が飛翔体を受けました(英国海事貿易オペレーション=UKMTO)。一方、STSなどの迂回で、中東の原油輸出は戦前の6〜8割まで戻っています(日本経済新聞は約6割、Kplerは8割弱。集計方法の違いです)。
- QSTS(シップ・トゥ・シップ)方式とは?
- A
洋上で2隻の船を横付けにして、荷を直接移し替える方法です(船舶間積み替え)。ホルムズ海峡では、専用のシャトル船が湾内で積んだ原油を海峡の外(オマーン湾)まで運び、そこで大型タンカーへ積み替えます。危険な海峡区間を通る船の数を絞れるのが利点です。
- Qホルムズ海峡が封鎖でも、なぜ日本に原油が届くの?
- A
主に三つの理由があります。①STSなどで中東の原油が海峡の外へ運び出されている、②石油備蓄の放出(9月25日時点で195日分)、③調達先の分散(ENEOSや出光興産は10月積みのオマーン原油を早めに買い付け)。日本は原油の9割以上を中東に頼るため、どれか一つでは足りません。
- Qガソリン代は今後どうなる?
- A
予測はできません。現在は補助金で全国平均を170円程度に抑えており、9月28日時点は170円20銭、10月1〜7日の補助額は1リットル50円70銭です。原油価格が上がれば補助額も増え、その財源は税金です。最新の価格と補助額は、経済産業省の発表で確認できます。
- QベッティングとSIREとは?
- A
ベッティングは、荷主が船と運航会社を審査して「使ってよいか」を決める仕組みです。SIREはその材料となる検査報告のデータベースで、石油会社の業界団体OCIMFが運営しています。1993年に始まり、2024年9月からは刷新版のSIRE 2.0に移行しました。
- Q原油価格はこれから上がる?
- A
予測はできませんが、判断材料は整理できます。海峡が正常化に向かえば下振れ、膠着なら高値圏、攻撃が拡大すれば上振れという3つの道筋があり、先行指標はSTSの取扱量、VLCC運賃、戦争保険料率です。詳しくは本文の「3つのシナリオ」をご覧ください。
- Qタンカー株は買い?
- A
売買の推奨はしません。ただ、現在の運賃の高さは、STSや迂回といった「非効率」が前提です。海峡が正常化に向かえばこの上乗せ分は剥がれうるため、外交の動きに株価が敏感に反応する点には注意が必要です。日本の海運株は、タンカー以外の事業の比重も大きく、運賃全般の動きに左右されます。
まとめ:海峡は保険で閉じ、船乗りが開けている
ホルムズ海峡を閉じたのは、ミサイルだけではありませんでした。保険会社の電卓が「割に合わない」とはじいたことが、船の足を止めた。それを再び動かしているのが、国営石油会社の自家保険というお金の力と、巨大船を洋上で横付けにし、英語で検査官を説得し、滞船料を交渉する船乗りたちの力です。
日本にとっても、これは他人事ではありません。ガソリンの店頭価格は170円台に見えても、裏では1リットル約50円の補助金が支え、備蓄は195日分まで減りました。原油価格だけを見ていても、この世界の変化は見えません。見るべきは、STSの取扱量、運賃、保険料率、そして足元の備蓄と補助金です。
UPDATE LOG
2026年10月1日:初版公開(ガソリン価格・石油備蓄・サウジのパイプライン再稼働を反映)。運賃・保険料・ヤンブーの復旧状況など、動きがあれば追記します。
筆者:ウサギ研究員🐇(投資歴25年・会社売却経験)
主な情報源
- Gulf of Oman Ship-to-ship Oil Transfers Reach Limit as Saudi Exports Surge(ロイター配信、gCaptain、9月25日)
- Oman oil escape route: How ship-to-ship transfers work(アルジャジーラ、9月18日)
- Hormuz shuttle tankers: An evolving trend amid the Iran War(Seatrade Maritime、9月17日)
- VLCC rates smash through million dollar barrier(Seatrade Maritime、9月16日)
- VLCC market hits historic high in latest phase of Hormuz crisis(ロイズ・リスト、9月9日)
- Strait of Hormuz Brief: 27 August, 2026(ロイズ・リスト・インテリジェンス)
- Oil Tanker Insurance Triples Amidst Global Shipping Tensions(ロイター配信、MarineLink、9月24日)
- Yanbu Oil Loadings Resume After Pipeline Restarts(MarineLink、9月29日)
- Saudi Arabia restarts East-West oil pipeline, to resume exports from Yanbu(ロイター配信、9月22日)
- Iran has lost considerable leverage in the Strait of Hormuz(CNN、9月29日)
- Hormuz Transits Hit Three-week High, VLCC Rates Explode(USNIニュース、9月18日)
- Ship-to-ship transfers keep Gulf oil moving outside Hormuz(Gulf News、8月26日)
- SIRE 2.0(OCIMF)
- NYK Holds Global Tanker Quality Meeting 2026(Hellenic Shipping News)
- 石油備蓄の状況(推計値の速報)(資源エネルギー庁)
- ガソリン全国平均価格の推移と補助額(経済産業省・資源エネルギー庁)
- ガソリン価格170円20銭 補助金50円台、高水準続く(共同通信配信、Yahoo!ニュース、9月30日)
- 今こそ知りたい、日本の「石油備蓄」のしくみとは?(資源エネルギー庁)
- ENEOSと出光興産、中東産原油の調達急ぐ(ブルームバーグ、9月16日)
- ホルムズ海峡の「シャトル船」が支えるエネルギー輸送(渡邉英徳研究室、note)
- エネオス関連船が海峡通過 原油タンカー、日本2隻目(共同通信配信、秋田魁新報)
- 原油反落、ホルムズ迂回のサウジ供給が拡大(ブルームバーグ配信、Yahoo!ニュース)
- ホルムズ海峡「闇タンカー」急増、供給6割に回復(日本経済新聞)
- 商船三井株が高値圏 エネルギー事業の比率高く先高観(日経ヴェリタス)
- 海運株上昇 日本郵船は高値更新、野村が目標株価引き上げ(日本経済新聞)
コメント