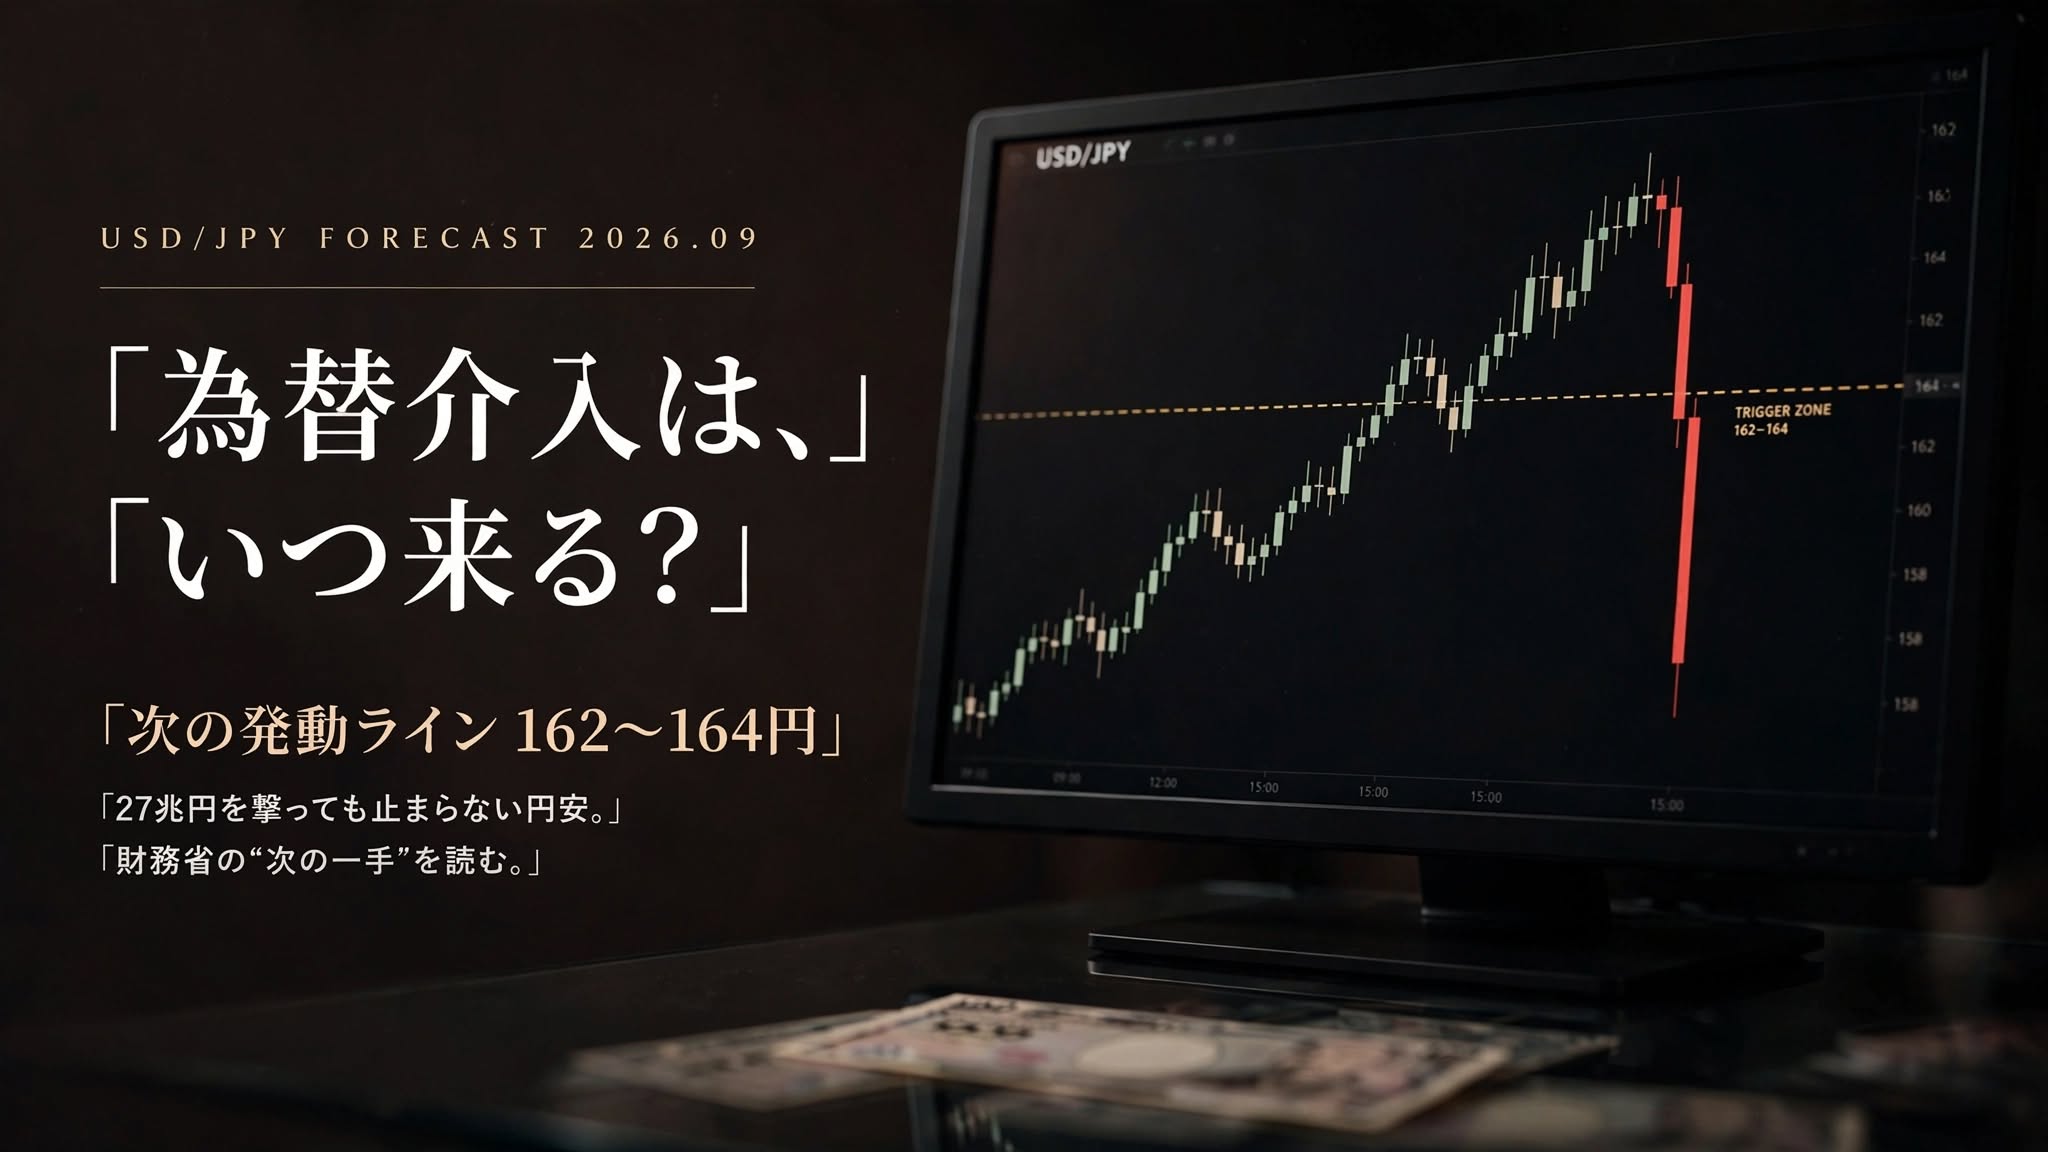
「次の為替介入はいつか」——このページは、その問いに答えるために更新を続けている定点観測の記事です。
2026年11月10日現在、ドル円は158円台。
米中間選挙で与党・共和党が上下両院で負けても、円高は1日ともちませんでした。
11月9日、財務省が日付ごとの内訳を公表し、今年の介入は6回・27兆1,342億円で確定。7月30日には1日で7兆9,756億円という過去最大の弾が撃たれていました。
それでも円安は「止まった」のではなく、「ひと休みしている」だけです。
結論から書きます。
次の為替介入、ウサギ研究員の見立て
- いつ? 当面は口先介入で様子見が本線。次の山場は12月のFOMC→日銀会合の連続イベントと、年末の薄商い
- 何円で? 実弾の警戒ゾーンは162〜164円。とくに7月の旧高値163.99円は、財務省にとって「面子のライン」
- 可能性は? いまの158円台では低め。ただし1日2円規模の急な円安が出れば、水準に関係なく一気に高まる
- 何回撃てる? すぐ使える外貨預金は約25兆円(9月末)。ただし7〜8月の介入で減ったのは預金ではなく証券(主に米国債)の側だった
※時期・水準はすべて予想です。断定ではなく、投資助言でもありません。
1. いまどこにいる? 2026年11月10日の現在地
9月は日米の中央銀行がそろって利上げし、10月はそろって据え置きました。
日銀は10月会合で、物価の基調が2%に達したという認識を示し、審議委員1人は1.5%への利上げを提案。12月の利上げ観測が少しずつ強まっています。
それでも為替はシーソーです。両側に同じ重さの重りを同時に乗せても、傾きは変わりません。
日米の金利差は2.5%以上のまま。「円を借りてドルで運用する」お金の流れは続いています。11月4日、中間選挙の開票速報でドル円は157円台半ばまで下げましたが、その週のうちに158円台へ戻りました。
つまり、金利でも選挙でも円安は止まらない。止めてきたのは、財務省の「実弾」=為替介入だけです。
日銀の利上げの中身は、日銀1.25%利上げの解説記事で詳しく書いています。
2. 2026年の為替介入をおさらい——6回・27兆円の中身
出典:財務省「外国為替平衡操作の実施状況」(日次ベース:4〜6月分・7〜9月分、月次ベース:9月29日〜10月28日分)。
11月9日の日次公表で分かったのは、7月末の介入が「初日に全力」型だったことです。15.4兆円のうち半分以上を30日の1晩で撃ち込み、31日にアメリカと組んで追撃、週明けの8月3日にダメ押し。
9月上旬に5円を超える円高があり「覆面介入では」とも言われましたが、9月の介入日はゼロでした。
そして注目してほしいのは金額よりも、効き目の長さです。
GWの11.7兆円は、ドル円が介入前の水準に戻るまで約3か月の時間を買いました。
7月末の15.4兆円は、8月3日の安値155.03円から8月28日に160円20銭へ戻るまで、わずか4週間。
より大きな弾を撃って、より早く押し返された。介入の「賞味期限」は、回を追うごとに短くなっています。
介入の日付・金額を時系列で整理した実績まとめは、「2026年の為替介入は何回あったのか」にあります。
3. 財務省が動く3つの条件——2026年の実例で答え合わせ
財務省は介入の理由を、いつも「過度な変動」「投機的な動き」への対応と説明します。
2022年以降の実例を並べると、実際には次の3つの条件が重なったときに実弾が出ています。
条件① 水準より「スピード」
いちばん効くのは、何円かよりもどれだけ速く動いたかです。
ゆっくり上がる円安は、口先で見送られることがあります。逆に、数時間で1〜2円、1日で2円以上吹き上がるような動きは「投機」と見なされやすく、実弾の引き金になります。
7月30日の夜、ドル円は約50分で5円動きました。止める側が1晩に7.9兆円を用意していたということは、それだけ速く動ける準備ができているということです。
条件② 心理的な節目——防衛ラインは「上」にずれた
2024年は「160円」が事実上のレッドラインでした。
ところが2026年、GWの介入が入ったのは160円70銭台、7月末は163円台後半。防衛ラインは年を追うごとに上へずれています。
「160円を超えたら即介入」という思い込みで構えていると、足元をすくわれます。
条件③ アメリカの「お墨付き」
日本が単独で円を買うとき、いちばん気にするのはアメリカの目です。
5月のG7財務相会議(パリ)で「過度な変動は望ましくない」という合意を再確認し、ベッセント米財務長官(トランプ政権の財務大臣にあたる人物)も同じ趣旨の発言を重ねました。
そして7月31日には、アメリカ自身が円買いに加わる日米協調介入が実現。日本側だけで5兆5,523億円です。ベッセント氏は8月2日、Xに「さらなる協調介入への参加をためらわない」と投稿しています。
中間選挙で議会のねじれが生まれても、為替を担うのは財務長官。条件③は、いまも過去にないレベルで満たされていると言っていいでしょう。
財務相・財務官の言葉は、実弾が近づくほど一段ずつ強くなります。
「注視している」→「緊張感を持って注視」→「必要に応じ、いつでも適切に対応する」→「断固たる措置を取る」。
11月2日の片山さつき財務相は「為替相場は前よりは改善している」としたうえで、「無秩序な動きや過度に投機的な動きがあれば行動する」。温度は9月より一段下がりました。ここから「断固たる」が再び出てきたら要注意です。
4. 次の為替介入は何円で? 発動ラインを予想する
ここからは予想です。
基準にするのは、7月23日の高値164.00円から、介入後の8月3日の安値155.03円までの下げ幅。この戻り具合(フィボナッチ比率)と、当局の防衛意識が重なる水準を並べると、次のようになります。
※政府は具体的な水準を一貫して明言していません。条件①のとおり、速度が速ければ下の水準でも実弾は出ます。
ウサギ研究員の見立てでは、163円台後半での介入は、経済合理性というより財務省の「面子」の問題です。
一度守った旧高値を、二度目にあっさり抜かれる。それは「介入しても無駄」と市場に学習させる、いちばん避けたい展開だからです。
5. 次の為替介入はいつ? 時期の予想と3つのシナリオ
年内から年明けの主なイベントを並べます。介入の「時期」は、このカレンダーと値動きの掛け算で決まります。
9月時点で書いた「10月末までは口先介入で凌ぐ」は、月次公表で8月27日〜10月28日が0円と確定し、その通りになりました。
そのうえで、11月10日時点のシナリオです。
12月の日米会合までは口先介入で凌ぐ
158〜160円のレンジにとどまる限り、実弾は温存。財務相自身が「前より改善」と言っている以上、いま撃つ理由がない。市場の関心は、12月10日のFOMCと17〜18日の日銀会合の組み合わせに移っている。
FRBは利上げ、日銀は見送り → 年末に162〜164円へ → 実弾
いちばん危ないのは、12月にFRBだけが利上げし、日銀が年明けに先送りする組み合わせ。金利差が広がる方向に動き、そこへ年末の薄商いが重なると、条件①のスピードを満たしやすい。中東情勢の再燃による原油高も、同じ方向に効く。
市場の円買いに、政府が「追い討ち」をかける
トランプ政権の求心力低下や長引く戦争で、市場が自分からリスクを嫌って円を買い戻す局面が来たとき、政府があえて同じ方向に介入を重ね、130円台後半あたりまで一気に押し込む。「介入しても数週間で戻る」という学習そのものを壊しにいく、懲罰的な一撃です。
中間選挙は民主党が上下両院を制し、「求心力低下」の条件は一部そろいました。ただ選挙直後の円高は157円台半ばで止まり、政府が追随した形跡はいまのところ見えません(10月29日以降に介入があったかは11月30日の公表で判明)。自分でも変なことを言っている自覚はあります。
ひとつ付け加えると、12月の日銀利上げは「円安が進んだときの防波堤」として使われる可能性があります。
円安が再燃すれば、財務省の介入と日銀の利上げがセットで出てくる。2024年に円安を反転させた「介入×利上げ」の再現です。逆にFRBが利上げを見送り、日銀だけが上げれば、金利差は縮まり、どちらの出番も遠のきます。
6. 為替介入はあと何回できる? 「弾薬」の現実
読者からいちばん多い質問です。先に数字を置きます(財務省「外貨準備等の状況」9月末、1ドル=158円で換算)。
7月末から8月末にかけて、外貨準備は約796億ドル減りました。内訳を見ると、預金は約69億ドルしか減っておらず、証券が約878億ドル減っています。
9月の時点でこの記事は、「7月末の15.4兆円(約970億ドル)は預金の6割近く。同じ規模をもう一度、預金だけで撃つのは難しい」と書きました。
ところが8月末の数字を見ると、預金はほとんど減っていません。大きく減ったのは証券、つまり主に米国債の側です。証券の減少には値下がりによる評価額の変動も含まれるので全額が売却とは言い切れませんが、7〜8月の弾は、預金ではなく米国債の側から出た可能性が高いと読めます。
これまでの常識は「米国債を売って現金にすると、アメリカの長期金利を押し上げるので怒られる」でした。財布にお金はあるけれど、定期預金を崩すと親戚(アメリカ)に怒られる——そんな状態です。
ただ、今回は親戚そのものが一緒に円を買っていた。協調介入という形で「お墨付き」があれば、定期預金を崩すハードルも下がる。弾薬の上限は「預金25兆円」ではなく、アメリカがどこまで許すかで決まる、と考えたほうが実態に近いでしょう。
専門家の見方も割れています。第一生命経済研究所の熊野英生氏は「すぐ使える資金は限られ、何回も介入はできない」とみる一方、黒田東彦・元日銀総裁は「弾切れ論は誤解」という立場です。
もうひとつの縛りが、IMF(国際通貨基金)の分類基準。半年に3回を超えて介入すると「自由変動相場制」ではなく「管理された変動相場制」に分類されうる、という運用上の目安があります。2026年はGWの3回、7月末〜8月初めの3回と、まさにその境目で撃っています。
弾は無限ではない。だからこそ、次の一発は「ここぞ」という場面まで温存されるはずです。
7. なぜ介入しても円安は止まらないのか
2024年と2026年を比べると、答えははっきりします。
- 2024年(成功例):GWと7月に計約15兆円の介入。直後の7月に日銀が利上げし、市場は「金利差という重力が変わる」と受け止めた。円キャリートレード(円で借りて高金利通貨で運用する取引)の巻き戻しが起き、約2か月で139円台まで円高が進んだ
- 2026年(現状):介入は計27兆円と倍近い。日銀も6月・9月と利上げした。ところがFRBも同じだけ利上げし、金利差はまったく縮まっていない。介入は「割安なドルを買える瞬間」として利用され、毎回同じ場所に戻ってくる
しかも、いまの円安の主犯は投機ではなく構造的なお金の流れです。
- 実需のドル買い:エネルギーの大半を輸入に頼る日本では、企業は儲けのためではなく事業を続けるためにドルを買う。原油高になるほど、この「仕方のない円売り」が増える
- 新NISAの毎月の円売り:オルカンや米国株の積立は、運用会社を通じて毎月機械的にドルを買っている。国民総出の「ドル買い」だ
- 企業の対米投資と財政:巨額の対米投資はそのままドル需要になり、財政の拡張は円の信認をじわじわ削る
介入は、この流れを一切変えません。だからウサギ研究員の結論は、ずっと同じです。
介入が変えるのは円安の「方向」ではなく「速度」だけ。しかも、買える時間は回を追うごとに短くなっている。
8. 次の介入に備えて、いま見ておくべきポイント
- 160円の攻防:日足の終値で160円台に定着するかどうか。定着すれば警戒度が一段上がる
- 1日2円超の急変動:水準より重要。数時間で1〜2円吹き上がったら要注意
- 片山財務相・三村財務官の言葉:いまは「前より改善」。「断固たる措置」が再登場したら直前サイン
- ベッセント長官の発言:円安への言及が増えたら、日米協調の再発動が近い
- 12月のFOMCと日銀会合:FRBだけが利上げすると、金利差が広がり円安が加速しやすい
- 11月30日の財務省公表:中間選挙前後に介入があったかどうかの答え合わせ
- 中東情勢と原油価格:原油高は日本の円安圧力を直接強める
9. ウサギ研究員のスタンス(2026年9月)
一人の投資家としての、率直なスタンスを書いておきます。投資助言でも推奨でもありません。
- ドル円のFXは休む——いまは「分析が正しくても負ける」相場。介入が来れば一瞬で数円吹き飛び、来なければ円安が続く。当てても、それはトレードではなく運です
- 少なくとも米中間選挙までは様子見——関税・財政・ドル高容認か否か、アメリカの着地点が見えるまで長期ポジションは持たない
- やるなら「管理」が先——指値・利確・損切りは必ず入れる。「もう少し」と粘った瞬間に、相場は顔を変えます
※本内容は筆者個人の見解であり、特定の投資行動を推奨するものではありません。
介入のノイズに振り回されない、バフェットの思考法
介入や金利差といった短期のノイズに右往左往する投資は、値動きに資金を溶かすリスクと隣り合わせです。通貨の価値が目減りする時代に、なぜバフェットは日本の商社株を選んだのか。その考え方を一冊で押さえておくと、相場の見え方が変わります。
Amazonで書籍の詳細を見るAmazonのアソシエイトとして、うさぎ技研は適格販売により収入を得ています。
- ホルムズ海峡は「保険」で閉じ、「船乗り」が開けた|STS方式とSIRE検査から読む原油価格【2026年10月】
- 日産追浜工場の跡地はどうなる?カルマンギアを作ったVWの工場が、先にアイアンドームを作り始めた
- ハワード・バフェットとは何者か|会長退任の本当の理由とビル・ゲイツとの決別、日本の商社株の行方
- 利上げしたのに円安。日銀1.25%・反対2票・植田会見から読む為替・金・株と住宅ローン、そして沖縄の軍用地【2026年9月】
- 為替介入15兆3,993億円は過去最大、それでも”4週間”で160円台に逆戻り|9月の日米中銀ウィークと『次』を読む
よくある質問(FAQ)
- Q次の為替介入はいつですか?
- A
断定はできませんが、2026年11月10日時点のドル円は158円台で、当面は口先介入で様子見との見方が有力です。次の山場は、12月10日のFOMCと12月17〜18日の日銀会合の結果を受けて、ドル円が160円台へ急上昇した場合と考えられます。
- Q為替介入は何円くらいで行われますか?
- A
政府は具体的な水準を明言していません。2026年はGWが160円70銭台、7月末が163円台後半で介入が入りました。テクニカルと当局の防衛意識が重なりやすいのは162〜164円、とくに7月の旧高値163.99円付近です。ただし水準より変動の速さが重視されるため、急な円安なら160円台前半でも実施されえます。
- Q為替介入の可能性はどのくらいありますか?
- A
ドル円が158円未満なら低く、160円台に定着すると高まり、162円を超えるとかなり高くなる、というのが目安です。11月10日時点の158円台は口先介入が中心のゾーンです。1日に2円を超えるような急な円安が起きた場合は、水準に関係なく可能性が一気に高まります。
- Q2026年の為替介入は何回、いくらでしたか?
- A
財務省の日次公表で6回・合計27兆1,342億円と確定しています。4月30日・5月4日・5月6日の3回で11兆7,349億円、7月30日・31日・8月3日の3回で15兆3,993億円です。7月30日の7兆9,756億円は1日あたりの過去最大です。8月27日〜10月28日の介入はありません。
- Q為替介入があったかどうかは、どうやって確認できますか?
- A
財務省が毎月末に「外国為替平衡操作の実施状況」として期間中の合計額を公表し、日付ごとの内訳は四半期ごとにまとめて公表されます。次回の月次公表は11月30日(10月29日〜11月26日分)です。リアルタイムでは、短時間の急激な値動き、財務相・財務官の発言、日銀当座預金の変化などから推測するのが一般的です。
- Q為替介入はあと何回できますか?
- A
2026年9月末の外貨準備は約1兆1,784億ドル(約186兆円)で、すぐ使える預金は約1,552億ドル(約25兆円)です。ただし7〜8月の介入後、預金はほとんど減らず、証券(主に米国債)が大きく減っており、預金以外からも資金を出している可能性があります。実際の上限は、米国債の取り崩しをアメリカがどこまで容認するかに左右されます。
- Q日銀が利上げしたのに、なぜ円高にならないのですか?
- A
2026年9月は、日銀の利上げの前日にFRBも同じ幅で利上げしたため、日米の金利差が縮まりませんでした。10月はどちらも据え置きです。日銀の利上げが円高材料として効くのは、FRBが据え置くか利下げする場面に限られます。
- Q為替介入の資金はどこから出ていますか?税金ですか?
- A
円買い介入は、外国為替資金特別会計(外為特会)が保有するドルなどの外貨を売って行います。一般の税収を直接使うわけではありませんが、外為特会は政府の財産であり、損益は最終的に国民の負担や利益に関わります。
まとめ:次の一発は「ここぞ」まで温存される
- 2026年の介入は6回・27兆1,342億円で確定。7月30日の7兆9,756億円は1日の過去最大。それでも効き目は3か月から4週間へ縮んだ
- 8月27日〜10月28日は介入ゼロ。9月の日米同時利上げも、10月の同時据え置きも、中間選挙も、円安の流れを変えなかった
- 次の実弾は、160円台への再上昇と急変動がそろったとき。警戒ゾーンは162〜164円、面子のラインは163.99円
- 時期の山場は12月のFOMC→日銀会合と年末の薄商い。それまでは口先介入で凌ぐのが本線
- 弾薬は「預金25兆円」だけではない。7〜8月は米国債の側から出た可能性が高く、上限を決めるのはアメリカの許容度
介入は予告なく来ます。「このタイミングで来る」と断言できる人は、世界のどこにもいません。
できるのは、シナリオを複数持ち、外れたときの損失を先に決めておくことだけ。ウサギ研究員は、引き続き財務省とワシントンの両方を見張り、このページを更新していきます。
27兆円を使っても戻ってくる円安と、27兆円を使ってもまだ底が見えない財布。どちらが先に根負けするかは、たぶん財務省より先に市場が知っています。
円安インフレで上がり続けるコストに、バックオフィスから手を打つ
輸入コストも人件費も上がる局面で、真っ先に削れるのは利益を生まない間接業務です。銀行口座やカードと自動連携し、仕訳をAIに任せる会計ソフトなら、経理の手間を大きく減らせます。

更新履歴:2026年6月9日公開/2026年9月18日 全面改訂(5月〜7月の予測記事・速報記事を本記事に統合し、9月の日米利上げと介入実績を反映)/2026年11月10日 財務省の日次公表(7〜9月分)、10月の月次公表、10月の日米金融政策、米中間選挙の結果、9月末の外貨準備を反映
※本記事は2026年11月10日時点の公表情報・報道をもとに作成しています。相場の見立てや確率は筆者個人の見解であり、特定の金融商品の売買を推奨・勧誘するものではありません。投資の最終判断はご自身の責任でお願いします。出典:財務省「外国為替平衡操作の実施状況」「外貨準備等の状況」ほか各種報道。
コメント